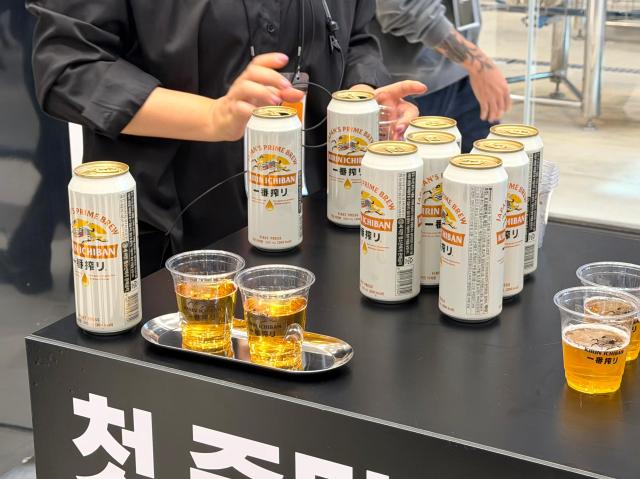
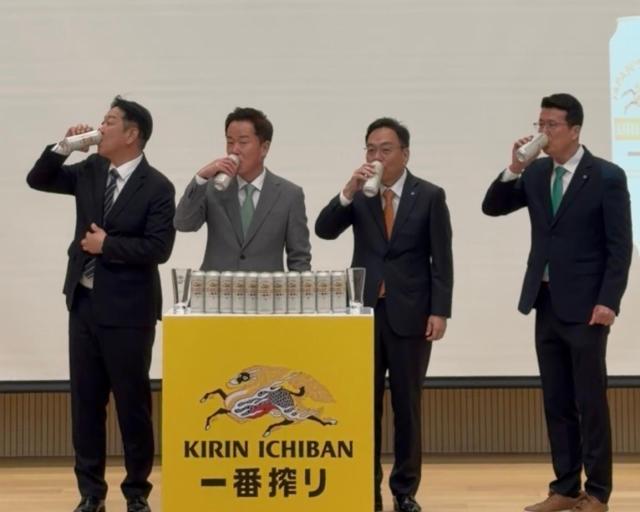
日本のビールが韓国の工場で製造される。ハイトジンロは、12日にキリン『一番搾り』の国内生産計画を発表した。初年度の生産量は150万リットルで、500ml缶に換算すると300万個に相当する。2027年には韓国で販売される『一番搾り』の75%を国内生産品に切り替える方針だ。キリンが資本関係のないアジア企業に生産技術を提供するのは初めての事例であり、日本のビールが輸入と流通を超えて製造にまで拡大することを意味する。
ハイトジンロがこの計画を打ち出した理由は、新鮮さと安定した供給である。日本で生産されたビールが通関を経て韓国市場に流通するまでには平均1ヶ月半かかるが、国内で製造すれば1〜2週間に短縮できるという説明だ。キリンの酵母を供給を受けて培養し、麦芽とホップもキリンが定めた産地と規格に合わせる。生産許可を得るまでに1年以上の試験を経た。韓国で製造しても消費者が期待するキリンの味を維持することが協力の前提である。
この発表は、日本のビールの販売回復を示すニュースでもある。韓国貿易協会の統計によれば、昨年の日本ビールの輸入量は9万7945トンで、前年より16.5%増加した。過去最大規模であり、輸入ビール全体の約40%を占める。国・地域別でも3年連続で1位である。ハイトジンロが輸入・販売している『一番搾り』も昨年の韓国での売上が過去最高を記録した。
ほんの数年前には想像できない光景であった。2019年の日本製品不買運動の際、日本ビールの輸入は急減した。キリンはコンビニに商品を陳列するのにも苦労した。日本ビールが輸入1位を取り戻したのは2023年であり、アサヒの生ビール缶が人気を博し、回復に寄与した。日本旅行で接した商品を韓国でも求める消費が販売につながった。
しかし、不買運動と関係改善だけでは現在の変化をすべて説明することは難しい。その間に日本企業が韓国で何をしてきたのかも考察する必要がある。彼らは缶ビールを陳列するだけではなく、店舗を開き、グラスの扱い方を教え、製品を飲む体験を管理してきた。回復した需要を持続的な消費に結びつけるための取り組みである。
サッポロが昨年、ソウルの成水洞にオープンした『サッポロプレミアムビアスタンド』が一例である。生ビール機器を毎日洗浄し、日本から輸入したビールを3日間冷却する。東京本社で教育を受けた韓国人スタッフが新鮮なビールの温度と注ぎ方を管理する。流れる水でグラスを冷やす方法も取り入れた。消費者が接する一杯の品質をブランド管理の対象としたのである。
サントリーも同様である。『ザ・プレミアムモルツ』を扱う飲食店の中で、器具洗浄やビール樽管理などの基準を満たした店舗を認証する。ウイスキー『角瓶』を使ったハイボールは、味や店舗の影響力などを評価し、韓国の100店舗を『ハイボール名家』として選定した。基準に満たない場合は交代もあり得る。ブランド名を掲げる以上、販売現場の品質にも関与するという姿勢である。
ここで注目すべきは、日本企業が韓国をターゲットにしている点である。ビールやウイスキーという商品に加え、温度、グラス、炭酸の配合、店舗の雰囲気まで商品として扱っている。同じ酒であっても、どこでどのように飲むかによって体験が異なることを事業に反映させている。飲食店で味を覚えた消費者が自宅でも同じ製品を求めるつながりでもある。
その範囲はビールの領域を超えて広がっている。キリンは昨年7月、韓国に缶チューハイ『氷結』を発売した。サントリーは『角瓶』だけでなく、『ジムビームハイボール』缶も販売している。アサヒ系列は昨年、ソウルで約2週間、低アルコール・無アルコール飲料を体験するバーを運営した。市場調査会社ユーロモニターによれば、韓国のRTD(即席飲用飲料)市場は数量ベースで2024年には2019年の約4倍に成長する見込みである。開封してすぐに飲む製品の成長に、日本企業も積極的に対応している。
これをもって韓国の爆弾酒文化が日本式飲酒文化に変わったとは断定できない。日本ビールが輸入市場で占める割合と韓国ビール市場全体での割合も区別する必要がある。ただし、消費者が選べる味や飲み方が増え、日本企業がその需要を事業に結びつけている点は明らかである。
不買運動の経験も彼らの戦略に残っている。アサヒは製品のパッケージから日本語表記を減らし、韓国語と英語を中心に変更した。一方、サッポロは冬限定商品『冬物語』に日本の漢字『冬物語』をそのまま使用した。日本色を減らす方法と日本のイメージを生かす方法が共存している。韓国の消費者を一つの嗜好で束ねるのではなく、ブランドや商品によってアプローチを変える姿勢である。
ハイトジンロとキリンの協力は、このような現地化が生産段階まで進んだことを示している。ハイトジンロは2004年に『一番搾り』の瓶ビール輸入を開始し、2011年には缶ビールと生ビールを含む独占輸入・販売契約を結んだ。20年以上続いた取引が技術と品質を共に管理する製造協力に発展した。韓国で生産される日本ブランドビールが増えれば、今後は輸入統計だけでそのブランドの韓国での販売を把握することも難しくなるだろう。
このような日本のビール企業の国内市場攻略法は、韓国企業も参考にすべきである。海外で製品が人気を得た際に輸出量を増やすことと、現地で長く売れる条件を作ることは異なる課題である。消費者が実際に製品に接する店舗やサービス、品質まで管理しなければ再購入を期待できない。現地企業と築いた取引関係を生産協力に発展させるには時間も必要である。
キリンの韓国生産はまだ成果を評価する段階ではない。計画した数量が売れるか、国内生産品の味と品質を消費者がどのように受け入れるかは見守る必要がある。しかし、日本のビール企業が韓国市場を捉えるために注ぐ努力は、もはや缶の中のビールを超えて工場や店舗にまで拡大している。
* この記事はAIによって翻訳されました。
