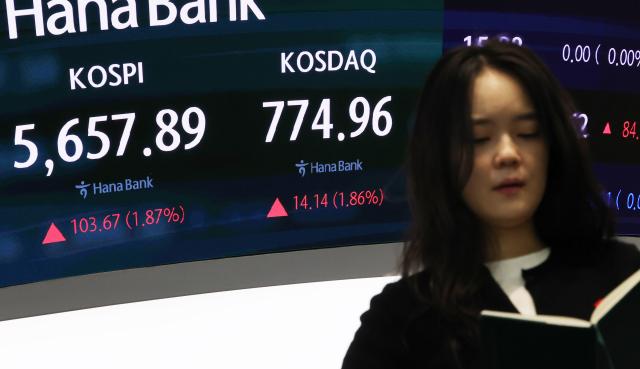
16日、ソウル中区のハナ銀行本店のディーリングルームの電光掲示板にコスピとコスダック、ウォン・ドル為替レートが表示されている。この日、コスピは取引開始直後に1%台の上昇率を示している。[写真=聯合ニュース]
コスピは最近5取引日で10%以上急落したが、運輸株と食品株は相対的に堅調な動きを続けている。これは、業績改善の期待と景気防御株としての性格が際立ったためと考えられる。今後、為替や国際原油価格、中東地域の地政学的緊張の動向がこれらの業種の株価に影響を与えると見られる。
16日、金融情報会社エフ・アンド・ガイドによると、前日基準でコスピの最近1週間の収益率は-16.17%を記録した。コスピ上場企業の第3四半期営業利益コンセンサスは266兆6574億ウォンで、前年同期比225%増加したが、対外不確実性の拡大や人工知能(AI)産業に対する懸念の広がりなどにより、株式市場の変動性は高まっている。
ほとんどの業種が最近5取引日で弱気を示す中、運輸・倉庫株と食品・タバコ株は相対的に健闘した。運輸・倉庫株と食品・タバコ株は同期間にそれぞれ3.10%、2.46%上昇した。
運輸・倉庫株は株価の上昇とともに業績の期待も高まった。この業種の第3四半期営業利益コンセンサスは1週間で2.98%上方修正された。株価と営業利益コンセンサスが同時に上昇した業種は運輸・倉庫株が唯一である。
運輸・倉庫業種を具体的に見ると、構成銘柄14のうち5銘柄が上昇した。この中で、済州航空(28.87%)、HMM(11.54%)、パンオーシャン(10.78%)、ジンエア(5.69%)などが大幅に上昇した。特に済州航空の第3四半期営業利益コンセンサスは1週間で318%上方修正された。
航空株は低コスト航空会社(LCC)を中心に業績改善の期待が株価に反映されたと考えられる。ハンファ投資証券は済州航空について「今後も路線ポートフォリオに基づく売上増加とコスト効率化戦略により営業利益のレバレッジが際立つ見込み」とし、「原油価格と為替の安定に伴う恩恵を受ける業種として航空産業が注目されると予想され、需給面でも有利である」と分析した。
海運株は中東地域の地政学的緊張に伴う海上運賃の強気期待が株価上昇を後押ししたと考えられる。代信証券はHMMについて「地政学的ボトルネックが長期化する中で海上運賃が強気を示している点がポジティブ」とし、「中東の事態に伴う供給ボトルネックは2026年まで容易に解消されないと見られ、コンテナ船会社の恩恵が持続すると判断される」と分析した。
食品・タバコ株は国内外の不確実性が高まる中で景気防御株として浮上したとの分析がある。AI産業を巡る懸念や株式市場の変動性の影響を相対的に受けにくく、安定した需要が維持されるため、景気変動に伴う業績変動が比較的少ないからである。食品企業を中心に、ウォン・ドル為替レートの下落に伴う原材料輸入コスト負担の軽減期待も株価にプラスに作用したと考えられる。
韓国投資証券はKT&Gについて「株式市場全体の不確実性が高い状況では安定した防御株としての役割だけでも魅力的」とし、「新しい株主還元政策の発表を控えているため、配当資源と関連する中長期の海外事業計画にさらに注目する必要がある」と評価した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
