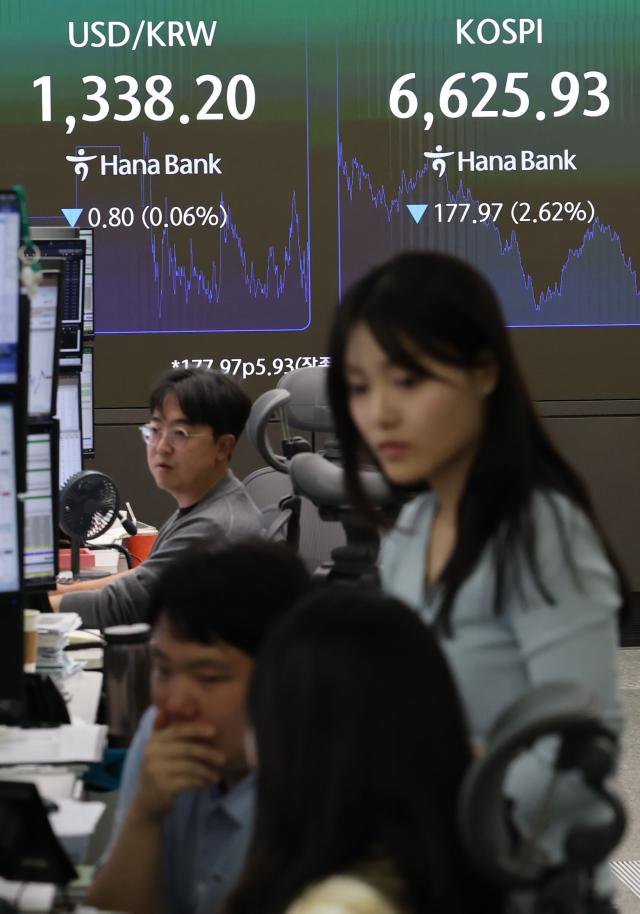
サムスン電子は、世界で営業利益率1位の企業である。サムスン電子やSKハイニックスをはじめとする国内半導体企業が好調な業績を上げているにもかかわらず、株価が低迷している理由については「利益減速の時代」に突入した影響だとの分析が出ている。
許在煥(ホ・ジェファン)ユジン投資証券研究員は12日、報告書を通じて、今年の国内企業の1株当たり利益(EPS)増加率は237%であり、これは台湾(68%)、日本(25%)を圧倒していると分析した。実際、サムスン電子の第3四半期の営業利益は107兆4000億ウォンで、前年同期比783%増加した。
しかし、国内株式市場の体感温度は業績とは正反対である。今月初めに史上最高値を更新した台湾加権指数や、昨年6月の高値に近づいた日本の日経指数とは異なり、コスピは上半期の上昇後に明確な停滞を見せている。
デカップリングの原因は「利益増加率の鈍化」であるとの説明がある。株式市場は未来の期待を先取りする特性があるため、利益率の改善速度が鈍ると、株価上昇の原動力も弱まるのは避けられない。
サムスン電子の第3四半期の営業利益増加率(783%)は、第2四半期(1814%)と比較して半分以下に落ち込んだ。第4四半期の営業利益規模がさらに増加しても、前年対比の増加率は480%台に低下する見込みである。利益自体は増えているが、加速ペダルから足を離す局面にあると言える。
国別の長期利益モメンタムを比較しても、国内株式市場の減速速度は急激である。日本、台湾、アメリカの企業利益増加率は2027年と2028年にも緩やかな鈍化を描くと予想されるが、コスピのEPS増加率の推定値は来年33%から2028年には6.3%に急落するとの分析がなされている。
許研究員は、従来の主導株であった半導体に集中していた市場の温かさが徐々に他の業種に広がると見込んでいる。
コスピに対してコスダック市場が最近1ヶ月間、相対的に堅調な動きを見せているのもこの文脈である。コスダックの営業利益増加率は今年76%から来年40%台に減速する見込みであり、コスピ(今年227%→来年35%)に比べて減速幅が相対的に緩やかであると推定されている。
半導体を除く他の産業の業績期待も上昇傾向にある。今年下半期の業績推定値が上昇している業種には、エネルギー、造船、輸送、IT家電、機械などが挙げられる。
特に来年の営業利益が今年より大幅に増加すると期待される業種には、IT家電、ITハードウェア、化学などがある。許研究員は「二次電池関連業種が含まれるIT家電部門が、今年残りの期間と来年の業績期待の観点から新たに浮上する可能性がある」と診断した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
