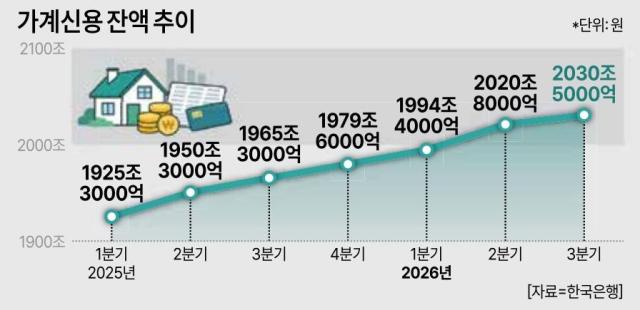
株式市場の調整により信用貸出が減少し、3四半期の家計貸出の増加幅は1年6ヶ月ぶりに最も小さな水準に縮小した。しかし、住宅関連貸出は増加傾向を維持し、家計負債の総量は再び史上最大を記録した。韓国銀行は基準金利を2回引き上げたが、金融安定への懸念は依然として残っており、今月の韓国銀行金融通貨委員会が追加の引き上げに踏み切るかに注目が集まっている。
韓国銀行が18日に発表した「3四半期家計信用(暫定)」によると、9月末の家計信用残高は2,030兆5,000億ウォンで、前四半期より9兆8,000億ウォン増加した。増加幅は前四半期(26兆4,000億ウォン)より16兆6,000億ウォン減少し、2025年1四半期以来最も小さかった。家計信用は金融機関の貸出とクレジットカードなどの外貨購入額を合算した包括的な家計負債指標である。
増加幅の鈍化にはその他貸出の減少が主に影響を与えた。信用貸出などを含むその他貸出は2四半期に13兆1,000億ウォン増加したが、3四半期には4兆9,000億ウォン減少した。コスピが調整を受ける中、預金銀行の信用貸出が減少し、証券会社の信用供与額も2四半期の4兆2,000億ウォンの増加から3四半期には3兆1,000億ウォンの減少に転じた影響である。2四半期に史上初めて「9000」を突破したコスピは、3四半期に入って6000台に押し戻され、18.54%下落した。
金成俊韓国銀行金融統計チーム長は「2四半期には株式市場が好調だったため、その他貸出が大きく増加したが、3四半期には株式市場の調整の影響で預金銀行の信用貸出が大幅に減少し、証券会社の信用供与も減少に転じた」と説明した。
一方、住宅関連貸出残高は1,202兆3,000億ウォンで、史上初めて1,200兆ウォンを超えた。3四半期中に9兆6,000億ウォン増加し、前四半期(12兆2,000億ウォン)より増加幅は減少したが、貸出需要は続いた。全国の住宅取引量は2四半期に20万5,000戸から3四半期には16万1,000戸に、アパートの分譲物件は7万4,000戸から6万2,000戸に減少した影響である。金チーム長は住宅関連貸出の増加幅縮小には個別の住宅担保貸出よりも団体貸出の影響が大きかったと説明した。
貸出窓口別では、預金銀行の家計貸出が8兆1,000億ウォン増加し、前四半期(13兆3,000億ウォン)より増加幅が減少した。しかし、銀行の住宅関連貸出の増加額は6兆ウォンから9兆ウォンにかえって拡大した。非銀行預金取扱機関の家計貸出は1兆ウォン減少した。
韓国銀行は昨年7月と8月に基準金利を年2.50%から3.00%に引き上げた。その後、市場金利と住宅担保貸出金利も上昇したが、今回の家計負債増加幅の鈍化には株式市場の調整と住宅取引の減少がかなりの影響を与えたと考えられる。今年の1~3四半期の家計信用増加額は51兆ウォンで、昨年の年間増加額(56兆9,000億ウォン)に近づいている。金チーム長は「3四半期の増加幅が鈍化したのは事実だが、今年全体の増加規模が小さいわけではない」と述べた。
今月26日の金通委では、家計負債と住宅価格の動向が追加金利引き上げの判断に主要な変数として作用する見込みである。政府の貸出管理と住宅取引の減少は家計貸出の増加を抑制する要因であるが、住宅価格上昇の期待と4四半期の入居物件の拡大などの不安要因も残っている。株式市場の動向に応じて信用貸出が再び増加する可能性もある。実際、10月の銀行家計貸出は6兆ウォン以上増加したことが示されており、3四半期の増加幅の鈍化が続くかどうかは不確実である。
専門家は予想以上に良好な成長と高い物価上昇圧力を根拠に、今月の基準金利引き上げを予測した。ウ・ヘヨンLS証券研究員は「コンセンサスに比べて良好な成長、物価上昇圧力の拡大が確認されたため、11月に引き上げると予測される」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
