人工知能(AI)が商品検索から購入・決済までを代行する時代が到来しているが、銀行口座を利用した金融取引には依然として多くの制約がある。グローバルなビッグテックがAI決済サービスの拡大に加速する一方で、銀行業界はセキュリティや事故発生時の責任問題を理由に、外部AIの口座アクセスに慎重な姿勢を示している。
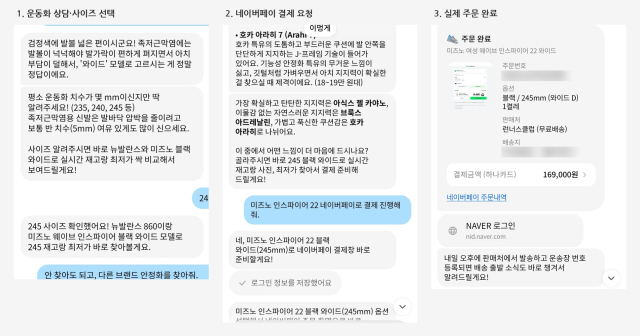
金融業界によると、AIが消費者に代わって商品を検索し、購入・決済までを行う「エージェントコマース」が本格化している。実際に記者がAIエージェント「ピクル」を利用して16万9,000ウォン相当のスニーカーを購入した結果、商品検索やサイズ選択からネイバーペイの決済画面への接続までAIが行った。利用者が直接処理した手続きは最終的な決済パスワードの入力のみであった。
グローバル決済業界もAI決済サービスの拡大に乗り出している。オープンAIは先月13日、ビザ・マスターカード・アメリカンエキスプレス・チェースなどと協力して「チャットGPTウォレット」を発表した。このサービスは、アメリカの一部の利用者を対象に導入され、利用者が購入を承認するとカード番号の代わりに決済トークンを利用して取引を進める方式である。
一方、銀行口座の照会や送金などの金融取引領域では、外部AIのアクセスが制限されている。現在、銀行業界には取引を要求した主体がAIエージェントなのか実際の口座名義人なのかを別途識別するシステムが整備されていない。金融業界の認証システムも人を中心に設計されており、送金など資金が移動する取引にはパスワードや生体認証などの追加確認が必要である。
AIが金融取引の新たな窓口として定着すれば、銀行と顧客間の接点にも変化が予想される。消費者が銀行アプリに直接アクセスせず、AIプラットフォームで金融商品を比較したり取引を実行する方式が広がる可能性がある。しかし、銀行は預金や貸付、外貨などの商品と取引手続きが複雑であり、外部AIにシステムアクセス権を付与することが難しいとの立場である。
特に事故発生時の責任が障害となっている。カード決済にはキャンセルや紛争処理手続きが整備されているが、口座振替は資金が直接移動するため回収が容易ではない。AIが送金額や受取人を誤認識した場合、金銭的被害につながる可能性があるが、事故の責任を銀行がどこまで負うべきかは不明である。
ある大手銀行の関係者は「AIエージェントに取引を任せた場合、原則として利用者に責任があると見なされるが、事故が発生した場合、顧客は金融会社に『銀行が事前に防ぐべきだったのではないか』と問題を提起する可能性がある」と述べ、「外部AIの動作を銀行が完全に制御することが難しい状況で、事故責任まで負うことができないため、導入に慎重にならざるを得ない」と語った。
海外の銀行も外部AIのアクセスを警戒している。アメリカのJPモルガンチェースは先月27日から外部AIが顧客のログイン情報を利用して口座にアクセスする行為を禁止した。ただし、銀行が承認したアプリケーションプログラミングインターフェース(API)を通じたアクセスは許可している。
金融当局も制度整備に乗り出している。金融委員会は先月発表したマイデータ発展方針で、利用者が許可した範囲内でAIが金融サービスの申請や実行を代行する「マイAIエージェント」の導入を推進することを決定した。AIの身元と取引権限を確認する認証システムや事故発生時の責任分担基準の整備などが今後の課題として挙げられている。
* この記事はAIによって翻訳されました。
