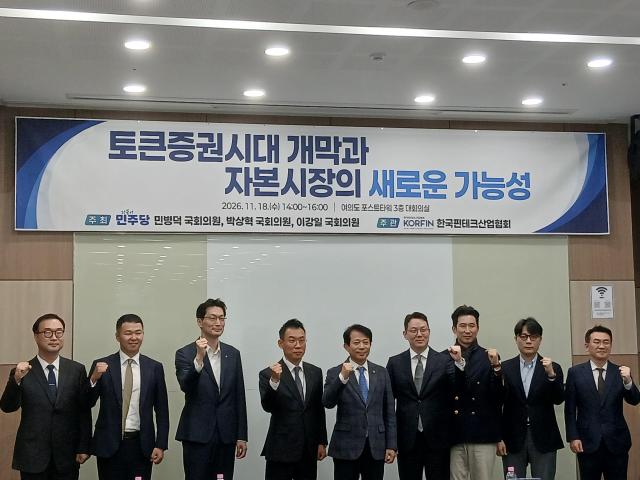
来年2月にトークン証券(STO)制度の施行を控え、証券業界は実際の商品発売と市場活性化のために許可範囲などの詳細ガイドラインを早急に明確にする必要があると訴えた。
崔仁秀 新韓投資証券デジタル資産部部長は18日、ソウル・汝矣島のポストタワーで開催された『トークン証券時代の幕開けと資本市場の新たな可能性』セミナーで「来年2月4日に制度が施行されても、すぐにモバイルトレーディングシステム(MTS)を通じて商品が発売されるのは難しい」と述べた。
崔部長はトークン証券が単なる商品パッケージではなく、決済・担保・流通インフラの革新であることを強調した。資産のトークン化が商品自体の収益率を高めるわけではないが、分散元帳上でステーブルコイン・預金トークンと結合する場合、年中無休の権利および担保移動や証券・代金同時決済(DvP)などの流動性効用を創出できると説明した。
しかし、国内市場の定着のためには制度的な不確実性の解消が急務であると診断した。彼は「証券会社が政策方向に沿って機関専用の私募債や私募マネーマーケットファンド(MMF)などを中心に商品化を検討しているが、認可単位や許可範囲などに曖昧な点が残っている」とし、「投資家の上限や分散元帳間の相互運用性要件、発行者口座管理機関基準などを具体化し、解釈の空白を最小化する必要がある」と述べた。
特に、証券会社と一般企業の市場参加を広げるための第一歩として『非金銭信託収益証券』の制度化を挙げた。現在、資本市場法上、金銭信託のみが収益証券の発行を許可されており、不動産や知的財産権などの実物・無形資産をトークン化するには資産流動化法を回避する必要があるという制約があるためである。
続く第二セッションで、黄賢一 法律事務所セジョン弁護士もトークン証券の本格的な発行のための重要課題として資本市場法の改正を指摘した。
黄弁護士は「現行の資産流動化法は資産保有者を金融機関や一定の要件を満たした外感法人などに厳格に制限しており、中小・ベンチャー企業の資金調達の道を塞いでいる」とし、「分散元帳と口座管理、流通制度は整備が進んでいるが、実際に商品を供給する発行経路には制約が残っている」と指摘した。
彼は国会に提出中の李康日(イ・カンイル)共に民主党議員の資本市場法改正案が早期に通過する必要があると強調した。この改正案は非金銭信託収益証券の正式な発行根拠を整備するだけでなく、信頼できる時価がない場合の公正価格評価や監査人確認、随時公示および収益者集会の導入、委託者のリスク分担(発行金額の10%範囲内保有)などの投資家保護装置を含んでいる。
黄弁護士は「トークン証券法が市場のインフラを整備したなら、非金銭信託収益証券の許可はその上に載せる商品の法的根拠である」とし、「法通過後の施行令整備などの後続手続きを考慮すると、制度の空白が早急に埋められるべきである」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
