ステーブルコインなどのデジタル金融技術の発展が、世界金融市場におけるドル依存度を逆に高める可能性があるとの分析が出ている。ドル中心の決済と金融取引が拡大すれば、米国の通貨政策の変化に伴う資本移動や為替変動の影響が大きくなり、韓国銀行の通貨政策運用にも負担をかける可能性があるとの指摘がある。
17日、米国の外交専門誌『フォーリン・アフェアーズ』によると、経済学者のゴードン・リアオ、エスワール・プラサド、トニー・ジャンの3名は共同で寄稿した『ドル覇権の逆説』において、デジタル金融革新がドルの支配力を弱めるのではなく、むしろ強化する可能性があると診断した。
国際通貨の競争力は、決済速度やコストだけでなく、金融市場の規模や流動性、資本移動の自由、制度的信頼などにも左右されるためである。他国の決済技術が発展しても、それを支える金融市場や制度が十分でなければ、ドルを代替することは難しいとの説明である。
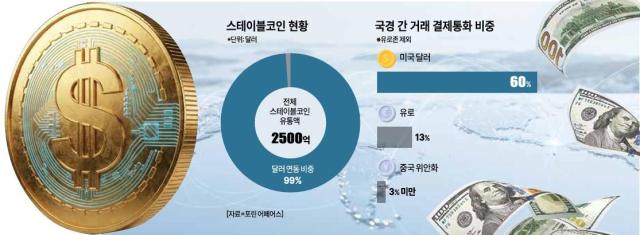
彼らが示した数値によれば、世界に流通するステーブルコインは2500億ドルを超え、そのうち99%以上がドル価値に連動している。ステーブルコインは、ドルなどの法定通貨の価値に連動するよう設計されたデジタル資産である。使用が増えるにつれて、既存の銀行網の外でもドルを保有し取引することが容易になり、ドルの国際的な活用範囲が広がる可能性がある。また、発行者の準備資産保有を通じて、米国国債の需要基盤を広げる効果も期待される。
資本市場研究所は特に、為替変動性が高く金融アクセスが低い新興国において、自国通貨の代わりにドルを保有したり決済に使用する「ドル化」現象が深刻化する可能性があると指摘した。
米国の膨大な政府債務や金融制裁、連邦準備制度(Fed・連邦準備制度)の独立性に関する論争にもかかわらず、ドルを代替する通貨が見当たらないとの評価がある。実際、外国中央銀行の外貨準備高におけるドルの占める割合は、2000年の71%から最近の57%に低下したが、ドルは依然として国際金融システムの中心通貨として機能している。
デジタル金融革新は、米国金融資産への投資アクセスを高める可能性もある。資産のトークン化により、国間の投資コストや取引障壁が低下すれば、金融市場の規模が大きく流動性が豊富な米国に投資資金が流入しやすくなるためである。
問題は、ドル中心の決済と資金調達が拡大するほど、米国の通貨政策の変化が他国経済に与える影響も大きくなる可能性がある点である。米国の金利に伴う資本移動により為替や金融市場の変動性が拡大すれば、各国中央銀行は自国の物価や景気だけでなく、資本の流出入や為替の不安定さも考慮しなければならない。
2013年、連邦準備制度の量的緩和縮小の可能性だけで、ブラジル、インド、インドネシア、トルコなどの通貨価値が急落した事例が代表的である。当時、投資家が米国資産の収益率上昇を予想し、新興国から資金を回収したことで金融市場が揺らいだ。ドル中心の取引が拡大すれば、このような衝撃の伝達経路がさらに強化される懸念がある。
韓国銀行も昨年の報告書で、ドル中心の国際金融システムが米国発の金融衝撃を国内経済に伝達し、増幅させる要因であると分析した。輸出代金の決済通貨をドルからウォンに切り替えた場合、米国発の金融衝撃による国内生産の減少幅が約4分の1縮小されると推定された。ドルのグローバルな安全資産および運転資金調達機能を除いたモデル実験では、生産減少幅が3分の2以上減少した。
これはステーブルコインの普及の影響を直接推定した結果ではないが、ドル中心の決済と資金調達が対外的な衝撃を増幅させる可能性があることを示している。
国内ではドルステーブルコインがウォン中心の通貨政策に与える影響も争点である。ドル資産へのアクセス向上を超えて、貯蓄や決済においてドルがウォンを代替するレベルまで使用が拡大すれば、国内金利調整を通じて消費や投資を調整する韓国銀行の政策効果が弱まる可能性がある。
イ・ジョンファン漢陽大学教授は「最も懸念されるのは通貨政策が難しくなることである」と述べ、「国内でドルステーブルコインの取引が始まると、ドル建て金融資産に容易にアクセスできるようになる。ドル預金などへのアクセスコストが低下するのと同様の効果がある」と語った。続けて、通貨政策の影響力が弱まれば、為替政策の運用にも困難が生じる可能性があると説明した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
