SMグループ海運部門の関連会社である大韓海運は、今年3四半期の連結基準で売上3426億ウォン、営業利益588億ウォンを記録したと17日に公表した。売上は前年同期比で7.71%増加したが、営業利益は0.89%減少した。
昨年のアパート分譲事業が終了したため、今年は関連利益が発生しなかった。ドライバルクとタンカー事業の収益性が改善され、全体の営業利益減少幅が縮小した。
事業別に見ると、ドライバルク部門は売上2021億ウォン、営業利益256億ウォンを記録した。前年同期比でそれぞれ16.55%、25.79%増加した数値である。パナマ運河の干ばつによる通航制限で長距離回避航路を利用する船舶が増え、船腹量不足と運賃上昇が続いた影響である。
タンカー部門も中東地域の戦争による原油船と石油化学製品船の市況改善で業績が増加した。売上は前年同期比で22.21%増加した140億ウォン、営業利益は164.41%増加した51億ウォンと集計された。
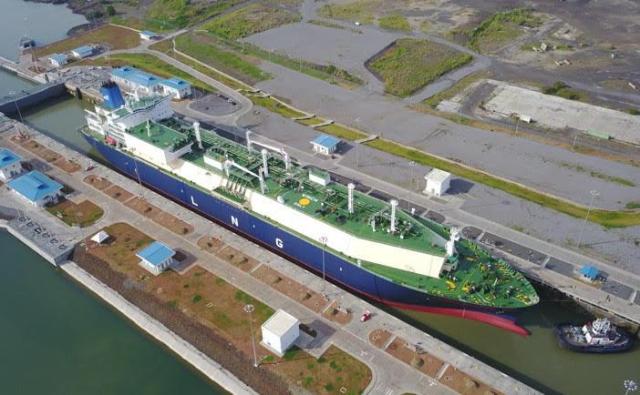
液化天然ガス(LNG)部門は船舶稼働日数の増加などの影響で、売上は前年同期比で22.14%増加した1021億ウォンを記録した。しかし、営業利益は売上原価の増加により13.46%減少し244億ウォンにとどまった。
今年1〜3四半期の累積売上は9332億ウォンで、昨年同期間(9807億ウォン)より4.85%減少した。一方、累積営業利益は1563億ウォンから1962億ウォンに25.54%増加した。3四半期末の連結基準での負債比率は61.9%と集計された。
民相基大韓海運代表は「優良荷主との長期契約を通じて安定した利益と堅実な財務健全性を維持している」と述べ、「今後も長期契約の受注を拡大し、変動性が高まる市場で収益性中心の投資を適時に実施し、成長の原動力を確保し、ESG(環境・社会・ガバナンス)経営基盤を持続的に強化し、安定した収益を創出する」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
