韓国株式市場を注視する海外投資家は少なくないが、内部政策やコンプライアンスの負担により、積極的な株主関与には至っていないとの診断が示された。韓国企業のコーポレートガバナンス改善と株主還元の拡大を肯定的に評価しつつも、改革措置が実際に企業現場でどれだけ実行されるかが海外投資家の参加を左右するとの分析がある。来年の定期株主総会を改革の試金石とし、再来年からより本格的な変化が確認できるとの見通しも示された。
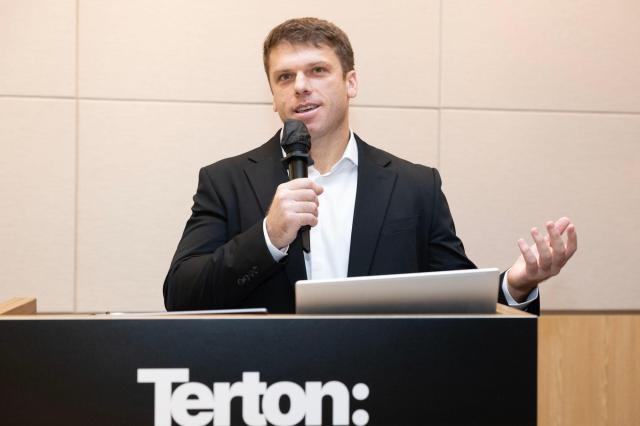
ライアン・アルバートタートンキャピタル代表は17日、ソウルの汝矣島FKIタワーで開催された記者会見で「多くの投資家が韓国市場を注視しているが、内部政策上、大きな声を上げられない状況にある」と述べた。海外投資家は韓国市場の過小評価の魅力とコーポレートガバナンス改善の可能性に注目しているが、実際に公然と株主関与活動に至るには乗り越えなければならない実務的な壁があるとの説明である。
タートンキャピタルは韓国を中心にアジア太平洋地域の上場企業に長期投資を行うアメリカの投資会社である。企業の潜在価値と株主価値の向上可能性を主要な投資基準とし、経営陣や取締役会に意見を伝える形で株主関与活動を展開している。国内企業10社に投資しており、最近ではゴルフゾーンホールディングスやオリオン、東亜製薬を対象に公然とした株主関与活動を行ってきた。
大学時代に野球選手として活動していたアルバート代表は、韓国のバリューアップ改革が野球の試合で言えば「2回や3回程度」に達していると評価した。制度導入自体が1回であれば、今はそれを実際の企業現場に適用する段階に入ったことを意味する。彼は「4回から6回までは追加のさまざまな改革案が導入され、改革案が実施されて結果を生み出す過程が7回と8回に続く」と説明した。
海外投資家が公然と株主関与に乗り出しにくい理由として、内部承認とコンプライアンス手続きが挙げられた。アルバート代表は「公然と何らかの行動を取ったり、書簡を送ったりするためには、コンプライアンスの面でも相当な努力が必要だ」と述べ、「海外ファンドはなおさらそうだ」と語った。投資企業に改善を求める書簡を送ったり、公然と問題を提起するには、事前に内部政策や手続きを整備する必要があるが、まだその準備が十分でないファンドが多いということである。
国内で議決権を行使する過程の運営上の負担も言及された。彼は「韓国で投資し、議決権を行使するためには、現金を韓国に保有する必要がある部分がある」と述べ、「技術的な面が大きく作用するわけではないが、議決権行使や公然とした措置を取るためには追加の努力が必要であることも一因かもしれない」と語った。
この点において、アルバート代表は2027年の定期株主総会をバリューアップ改革の実施状況を確認する試金石として注目している。彼は「さまざまな改革措置が試金石にかけられる2027年の定期株主総会以降の状況をもう少し見守る必要がある」と述べ、「2028年にはより本格的な変化が見られるのではないか」と期待を寄せた。ただし、バリューアップ改革措置が適切に実施されなかったり、逆に後退した場合、海外投資家の流入に障害となる可能性があると警告した。彼は「改革措置が適切に進まなかったり逆行する場合、海外投資家の流入において最も懸念される部分になる」と述べ、次の株主総会シーズンを注意深く見守るとした。
韓国のバリューアップ推進速度については、日本と比較して早い進展を遂げていると評価された。アルバート代表は「韓国は過去2年半で、日本が10年以上かけて達成した変化を実現したと考えている」と述べた。ただし、両国のコーポレートガバナンスの違いを考慮した追加の制度改善が必要であると見ている。韓国では支配株主が20〜40%の株式で経営権を行使するケースが多いのに対し、日本はその比率が相対的に低いことを意味する。彼は「少数株主も支配株主と同じ待遇を受けるべきである」と強調した。
韓国株式市場の過小評価の原因としては、コーポレートガバナンスと支配株主の意思決定構造が挙げられた。アルバート代表は「多くの上場企業で創業者一族が20〜40%の株式を持ちながら、まるで全ての株式を持っているかのように経営されているのが現実だ」と指摘した。特に相続税・贈与税の負担が株価を高めるのではなく、低く維持する誘因として作用する可能性があると主張した。彼は「株価を引き上げて株主価値を最大化しようとする努力よりも、相続税や贈与税の負担のために株価を低く維持する場合が多々ある」と指摘した。
低い自己資本利益率(ROE)もコーポレートガバナンスの問題と無関係ではないと見ている。アルバート代表は「過去20年を見ても、韓国株式市場のROEは7%程度だ」と述べ、「企業のコーポレートガバナンスが唯一の理由ではないが、最も大きな要因の一つであったと考えている」と語った。ただし、最近の株式市場の変動性には、サムスン電子やSKハイニックスなど半導体関連の2社の時価総額比率が50%を超える市場構造も影響を与えたと付け加えた。
義務公開買付制度の導入に関する議論では、買付範囲を50%+1株とするか、支配株主の持分を含めて100%とするかについて、どちらが良いとは断定しなかった。ただし、50%+1株方式を採用する場合、株主ごとの保有株式に応じて買付数量を配分する案分方式が公正であるとの立場を示した。特定の買付範囲を支持するのではなく、制度設計過程で株主間の公平性を確保すべきであるとの趣旨である。
また、ゴルフゾーンホールディングスにはゴルフゾーンカウンティの公開買付価格が企業価値を十分に反映していないとし、少数株主保護を求めた。オリオンには中央日報の買収を巡る資本配分問題を提起し、東亜製薬には消費財ブランドや資産配分の専門家の社外取締役選任を検討していると述べた。
この日、アルバート代表は韓国市場への投資を続ける中で現地拠点の設立の可能性も示唆した。韓国事務所の開設について「時期が早ければ十分に考慮できる」とし、「韓国事務所の開設については前向きに考えている」と述べた。ただし、現時点では事務所の構築よりも投資企業の価値を実現し、市場で公正な評価を受けることに注力すると付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
