
[文型南 植名大学グローバル融合学部教授、韓国AI教育協会会長]
2026年6月12日、スペースXがナスダックに上場した。初回公募規模は750億ドルで、超過割当オプションの行使を含めた最終調達額は約857億ドルに達した。この出来事の意味は、イーロン・マスク個人の富を超えている。ロケットと衛星、宇宙インターネットを結びつけた事業が公開市場で巨大な資本を引き寄せたことにある。資本市場が宇宙産業の未来の収益と市場支配力に本格的に価格を付け始めたのである。
宇宙産業が有望な投資分野として近づく
スペースXの上場により、宇宙産業はもはや遠い国の話や政府の探査事業だけではない。一般投資家も企業の開示を読み、株式を通じて成長に参加できる有望な投資分野に一層近づいた。発射体の再利用は宇宙へのアクセスコストを低下させ、低軌道衛星通信は繰り返しのサービス収益の可能性を示している。宇宙が技術的想像力の舞台から事業性とキャッシュフローを考慮する投資対象へと移行している。
機会は発射体企業だけに限らない。衛星部品や素材、地上局設備、通信端末、地球観測データ分析により産業のつながりが広がっている。韓国企業もこの供給網で役割を見つけることができる。重要な質問は、アメリカの宇宙企業の株式をいくらで購入するかにとどまらない。我々の企業がどのような技術とサービスで世界宇宙市場の収益をもたらすかまで一緒に問わなければならない。
もちろん、産業の有望さがすべての銘柄の高い収益を保証するわけではない。発射失敗や大規模設備投資、周波数と軌道利用規制、競争の激化は収益性を揺るがす可能性がある。技術的成功と投資成功の間には、購入価格という変数が存在する。宇宙産業を有望な投資分野と見なす一方で、期待がすでに株価にどれだけ反映されているかと実際のキャッシュ創出能力を区別して考察する必要がある。
アンソロピックが圧縮した企業成長の時間
次に市場が注目する企業は、生成型人工知能(AI)サービス「クラウド」を開発したアンソロピックである。11月10日付の予備投資説明書には、ナスダックの銘柄記号「ANT」と株価70〜78ドルの希望公募価格が示された。しかし、予備公募条件は確定実績とは異なる。上場日程と最終公募価格は後続の開示で確認する必要がある。今や市場の関心はAIの性能競争から、その性能を持続的な収益と利益に転換できるかに移っている。
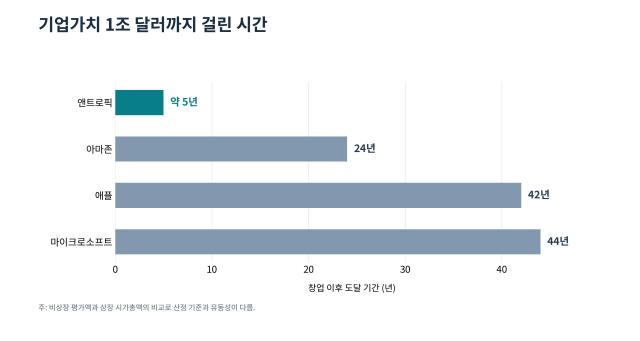
添付比較資料(図)は、アンソロピックが約5年で企業価値1兆ドルに達したという非上場2次市場の推定を示している。同じ資料では、アマゾンは24年、アップルは42年、マイクロソフトは44年で比較されている。一世代かかっていた価値形成の時間が数年に圧縮されているという問題意識である。AI時代の新たな先頭企業が既存の成長基準を再定義している点に注目すべきである。
ただし、この比較をそのまま成長率ランキングとして読むべきではない。非上場株式取引の評価額と上場企業の時価総額は価格形成と流動性が異なる。出発点である創業年、基準日と株式数によっても期間と評価額が異なる。資料の「約5年」と上場時点の業歴も同じ意味ではない。したがって、この数値は成長速度の変化を説明する参考指標として活用するが、各企業の正確な価値や投資魅力を証明する根拠としてはならない。
それでもAI企業の拡張速度が資本市場に投げかける質問は明確である。ソフトウェアは一度開発すれば世界市場に迅速に供給でき、企業顧客の業務に入れば使用量と契約を通じて収益を増やすことができる。一方、モデル学習と推論には膨大な計算コストと電力が必要である。利用者が増えるほど、収益とともにコストも増大する。投資家は成長速度だけでなく、顧客維持率、価格競争、計算コストの負担と資金調達の持続可能性を共に考慮しなければならない。
超大型上場が生む資本の循環
宇宙とAIは異なる産業であるが、長期的な研究開発と大規模な先行投資が必要であるという共通点がある。成功した企業の超大型上場は、これまで投入されたリスク資本の回収経路となる。回収した資金が次の創業企業に再投資されると、技術と資本の循環が生まれる。超大型企業公開(IPO)の産業的意義は、上場当日の株価よりもこの再投資の構造に見出すべきである。
韓国は観客席を離れる準備ができているか
韓国はこの循環のどの地点に立っているのか。海外の有望企業の上場ニュースに関心は高いが、国内投資家が非上場成長期に参加する機会は限られている。上場後にのみ投資すれば、すでに高まった価値に入ることになる。しかし、非上場投資のハードルを下げるだけでは解決にはならない。情報の非対称性、流動性不足、企業失敗のリスクを負担できる専門性と投資家保護の仕組みが必要である。
供給側の課題も大きい。韓国は半導体と製造業の強みがあるが、新しい技術企業を発掘し、世界的規模に育てる資本のつながりはさらに厚くする必要がある。研究室の技術が試作品を経て顧客との契約を確保し、海外市場に拡張する過程で必要な資金の性質は異なる。この区間が途切れると、良い技術も成長できない。上場のハードルの調整だけでは世界的なディープテック企業が誕生しない理由である。
長期資本と技術評価能力を育てる必要がある
第一に、宇宙・AI・バイオの非上場成長段階を支える長期資本を育てる必要がある。政策資金と民間専門運用会社が共に投資するが、個別企業への支援と投資判断を混同してはならない。年金基金の参加も加入者の利益とリスク管理の原則の下で行われるべきである。短期的な実績で長期投資の成否を判断せず、損失を無条件に容認しない評価体系が必要である。
第二に、技術特例上場の質を高める必要がある。赤字という理由だけで未来技術企業を排除してはならないが、技術という名のもとに不良事業を通過させてはならない。研究開発能力と特許に加え、顧客検証、受注と売上の質、キャッシュ消費速度を総合的に評価する必要がある。上場後の開示と資金使用の責任を強化することで、投資家の信頼が築かれる。
第三に、技術を事業の言葉で解釈する分析能力を育てる必要がある。宇宙企業は発射回数だけで、AI企業はモデルランキングだけで評価できない。再購入と契約期間、サービス原価と設備投資負担を読み取る産業専門家が必要である。機関投資家と証券会社の調査能力が深まることで、個人投資家も流行に流される取引から脱却し、根拠のある判断を行うことができる。
公共調達で未来産業の初市場を開こう
政府は初期需要を生み出す役割にも注目すべきである。宇宙データとAIサービスを公共部門が適切に購入すれば、企業は技術の実演を超えて実際の利用実績を積むことができる。性能とセキュリティ、コスト削減効果を検証する購入が重要である。公共調達が初の顧客となり、民間の売上と輸出につながるとき、研究開発支援は産業成長の成果につながる。
「1兆ドルIPO時代」が韓国に投げかける課題は、海外の巨大企業を羨むことではない。国民は新しい産業の成果に合理的に参加し、我々の企業は技術の価値を認められ成長できるべきである。宇宙が投資家の現実となり、AIが企業成長の時間を変える今、韓国も資本と技術をつなぐ制度を変える必要がある。次のスペースXとアンソロピックを育てる土壌は、今日の投資と調達、開示と評価から生まれる。
筆者の主な経歴
▷成均館大学経営学博士 ▷東西経済研究所上級研究員 ▷毎日経済記者 ▷大韓経営学会会長 ▷韓国購買調達学会会長 ▷持続可能科学会会長 ▷植名大学グローバル融合大学学長、韓流国際大学学長、融合国際学部・韓流国際学部教授 ▷韓国AI教育協会会長 ▷韓国バイブコーディング協会会長 ▷文型南ブランディング研究所所長
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
