業界によると、ホバングループは先月、公正取引委員会に韓進カルの株式追加取得に伴う企業結合を申告した。最近、場内での買い付けを通じて韓進カルの株式を追加で確保し、企業結合審査の要件を満たしたと見られる。
公正取引法では、一定規模以上の企業が上場企業の株式15%以上を取得したり、すでに15%以上を保有している状態で追加購入により初めて最大出資者になる場合、企業結合の申告が必要である。
この日、両者は正確な持ち株比率を公開しなかったが、業界ではホバングループの持ち株比率が趙会長側を上回ったと見られている。
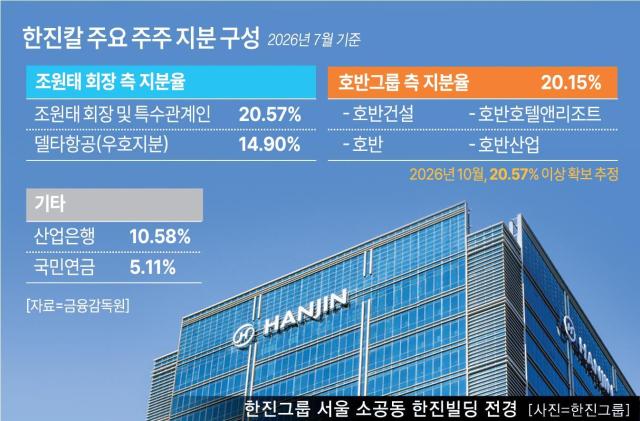
ホバングループは2022年、プライベートエクイティファンドのKCGIから韓進カルの持ち株13.97%を5640億ウォンで取得し、経営権競争に火をつけた。その後、持ち株を着実に増やし、今年7月時点での持ち株比率は20.15%に達し、趙会長の持ち株(20.57%)との格差を0.42ポイントまで縮めた。
実際、ホバングループは昨年の韓進カル定期株主総会で役員報酬の上限増額に反対し、経営陣を牽制したことがある。しかし、ホバングループが最大株主になったとしても、すぐに韓進グループの経営権が移るわけではない。趙会長側にはアメリカのデルタ航空や韓国産業銀行などの友好的な株主が存在するからである。
今年7月時点で、趙会長側の持ち株20.57%にデルタ航空14.90%、産業銀行10.58%を合計すると46.05%に達する。ホバングループが単独の最大株主になったとしても、趙会長側が経営権防衛に有利な構図を維持していることになる。
実際、昨年6月の定期株主総会で、劉京表韓進カル副会長は友好的な持ち株を根拠に経営権防衛に自信を示した。当時、趙会長の社内取締役選任案は93.77%の賛成率で可決された。
両者の持ち株競争が再び表面化する中、韓国航空とアシアナ航空の統合後の韓進グループの支配構造にも関心が集まっている。特に産業銀行が保有する韓進カルの持ち株の行方が主要な変数と見なされている。
一方、趙源太会長はこの日、持ち株0.48%を追加購入する予定であると公示し、経営権防衛に乗り出した。ホバングループと趙源太会長側の経営権競争は当面続くと見られる。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
