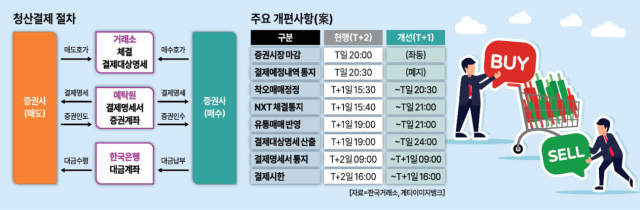
韓国の証券市場の決済周期が、早ければ2028年から従来の2営業日(T+2)から1営業日(T+1)に短縮される。元々の目標であった「来年下半期」から導入時期が遅れたのは、外国人投資家の時差・為替の懸念や金融業界のシステム改編の負担を考慮したためである。これにより、1972年に導入された現行の決済制度は56年ぶりに改編される見込みである。
11月2日、韓国取引所、韓国預託決済機構、韓国証券金融、金融投資協会は、証券市場の決済周期を現行のT+2(取引日後2営業日)からT+1(1営業日)に短縮するためのロードマップ草案を共同発表した。これに向けて、清算決済インフラの改編や投資家の便益向上など8つの分野で22の課題を推進する。
現在、国内の証券市場では月曜日に株式を売却すると水曜日に代金を受け取ることができる。決済周期が短縮されると、火曜日から引き出しが可能になる。株式だけでなく、上場投資信託(ETF)や上場投資証券(ETN)にもT+1決済制度が適用される。
決済周期が改編されると、株式を購入した投資家は代金を1日早く支払う必要がある。未収取引の代金支払い時期はT+2からT+1に、未収金未納に伴う反対売買の時期はT+3からT+2にそれぞれ前倒しされる。投資家の資金運用の便宜が高まる一方で、未収取引に伴う負担も増加する可能性が指摘されている。ただし、取引所は反対売買の増加可能性など個人投資家保護問題に関する具体的な統計分析やシミュレーションはまだ実施していないと明らかにした。今後の制度導入過程で、投資家保護と市場全体の便益を総合的に検討する計画である。
具体的な施行時期はまだ確定していない。取引所と預託決済機構は2027年10月までに清算決済インフラの構築を完了し、証券会社などの金融機関は2028年第1四半期までにシステム開発と業務体制の改編を完了することを目指している。その後、最低6ヶ月間の統合テストを経て、2028年中に移行を推進する。
朴相旭 韓国取引所清算決済本部長は「現在600以上の金融機関が参加する必要があり、機関ごとの準備能力や条件が異なるため、確定的な時点を予測するのは難しい」と述べ、「可視的な目標を示す必要があるため、該当日程を設けた」と説明した。
政府や取引所などは当初、決済周期を来年下半期から改編する計画だった。しかし、関連インフラの拡充負担や外国人投資家の決済負担を考慮して施行時期を遅らせた。取引所などが海外証券会社や保管機関、投資家など32社を対象に行ったアンケート調査では、84.4%が2028年下半期以降の移行を希望していると回答した。準備が不十分な状態でT+1に移行する場合、韓国市場への投資比率を縮小するとの回答もあった。
この件に関して、アメリカは2024年5月にT+1決済制度に移行し、欧州連合(EU)とイギリスは2027年10月の施行を目指している。香港は当初2027年下半期の移行目標を2028年下半期に延期した。朴本部長は「香港の決済周期短縮のスケジュール延期も考慮したが、最も重要なのは投資家と金融機関の準備状況である」と述べ、「最終的な施行時点は業界の準備状況と統合テストの結果を総合的に考慮して決定する」と強調した。
決済周期短縮に先立ち、個人投資家の資金負担を軽減するための措置も実施される。現在年7.5~10%程度の売却代金担保貸出金利を5%台後半に引き下げる方針である。売却代金担保貸出は、株式を売却した投資家が決済日以前に代金を前もって受け取るために利用する短期貸出である。未来アセット証券はこの日から、キウム証券は今月20日から関連商品を発売する。関係機関は金利が5%台後半に低下した場合、投資家の利息負担が約25%減少すると試算している。この商品が12の証券会社に拡大されると、年間約150億ウォンの利息コスト削減効果が見込まれる。金希文 韓国証券金融機関金融本部長は「金利は証券会社が自主的に決定する構造であり、11月に施行する証券会社は既存の金利より約25%低い水準で運営する予定である」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
