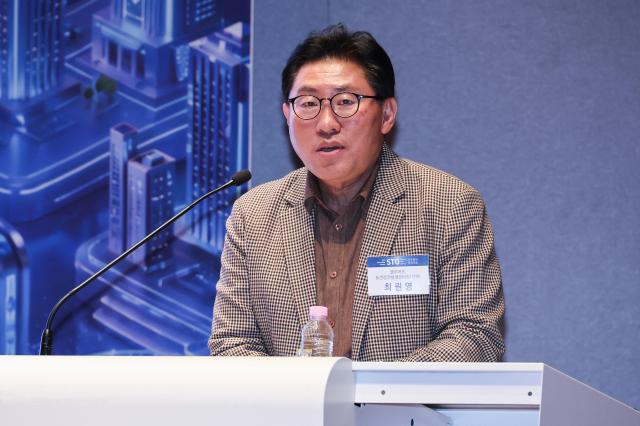
「トークン証券(STO)市場がオンチェーン決済と連携しなければ、結局『半分の市場』にとどまる可能性がある。市場活性化のためには、オンチェーン決済の連携と下位法規の現実化など、規制当局の前向きな支援が急務である。」
2日、ソウル・汝矣島の韓国取引所で開催された「2026年アジュ経済証券フォーラム」で、関連業界の専門家たちは来年のトークン証券制度の施行に関してこのような意見を示した。
最初のテーマ講演に登壇した最元永ブルーアード専務は、国内STO市場の可能性に注目した。彼は「STOは小規模資産を細かく分割し証券化し、分散元帳記録自体に法的電子登録効力を付与する制度的革新である」と述べ、「アメリカの場合、電子元帳の権利をコピーした『デジタルツイン』方式であるのに対し、韓国は電子証券法の改正を通じて分散元帳自体に法的効力を認めたため、アメリカよりも先行している側面がある」と診断した。
国内STO市場の迅速な成長のための規制緩和も提案した。現行の1段階法制化モデルの構造的限界を脱するためには、規制当局の前向きなアプローチが必要であると指摘した。
最専務は「国内1段階制度では、機関専用の私募マネーマーケットファンド(MMF)や私募債をトークン証券として購入しても、オンチェーン決済の連携が3段階に先送りされているため、売却時には既存の電子証券と同様に1日以上待たされるT+1、T+2の償還構造が維持される」と述べ、「決済連携が解決されない限り、トークン証券市場は半分の市場に過ぎず、投資家が実感する変化も少ないだろう」と指摘した。
さらに「和牛の分割投資は、18〜24ヶ月後の競売出荷という明確な清算経路と市価情報のおかげで平均103%完売し、13〜17%の収益率を得た。一方、美術品は公開市場がないため価値評価が難しく、申込不足や損失事例が発生した」とし、「結局、キャッシュフローと清算経路が明確な資産が優先的に選ばれるだろう」と分析した。これにより、ステーブルコイン決済の連携、公募2段階の確定、年間1億円の純買い入れ限度および口座管理機関の資本金(40億円)要件など、下位法規の現実化を要求した。
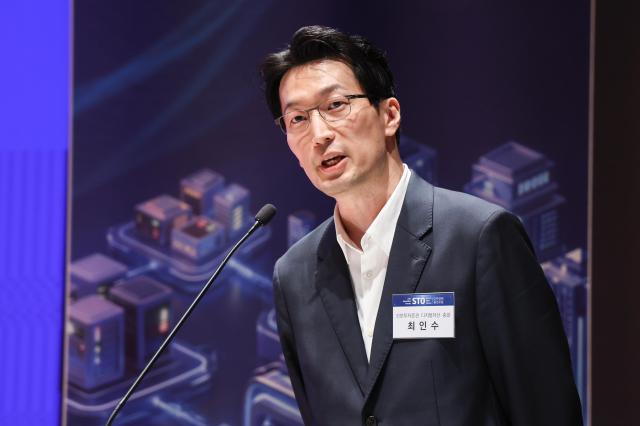
2番目のテーマ講演に登壇した崔仁洙新韓投資証券デジタル資産部門総括は、オンチェーン金融インフラの転換の必要性を強調した。
彼は「グローバル業界は今年をトークン化が『ニッチ市場』から『主流市場』に移行する年と見ている」と述べ、「グローバル実物資産(RWA)トークン化市場が390億ドル、ステーブルコインが2890億ドル規模に成長し、トークン化株式保有者が3億人を超えるなど、決済手段と資産が同時にオンチェーン化されている」と説明した。
アメリカ証券取引委員会(SEC)のナスダックトークン化株式承認、アメリカ決済機関(DTCC)オンチェーン取引、香港のグリーンボンド、日本のプログマットの4520億円規模の分散元帳発行など、海外でのオンチェーン転換の事例のように、国内でも同様の制度的支援が必要であるという。
彼は国内市場に関して「2027年2月4日に施行される1段階制度化では、分割投資の他にも機関専用の私募MMF、私募債、信託方式の非上場株式が核心商品として開かれる」と述べ、「最初の12〜24ヶ月の間に市場の標準が作られるだろう」と予測した。
続けて「資産発行主体は多様化しても、口座・元帳・チャネルの中心は証券会社が担う」とし、「銘柄ごとに1つの元帳のみが許可され、他の元帳への移転が禁止される規定上、最初の元帳選択が商品の生涯を決定するため、発行者と証券会社間の元帳標準化と機関流動性確保が重要な事業条件である」と強調した。
崔総括は「新韓投資証券は資産発掘から発行・流通・仲介・分散元帳に至る全区間の接続体系を構築し、証券会社共同コンソーシアム元帳『パルス』への参加を通じて、オープン型トークン証券エコシステムの主導権を確保しようとしている」と述べ、「資産のデジタル化過程でも最優先の価値は顧客の資産安全と信頼確保にある」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
