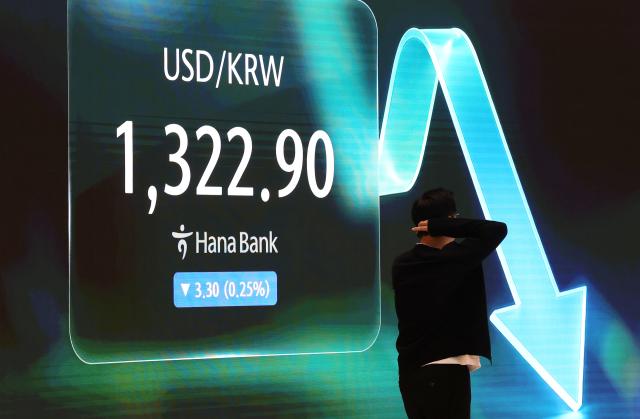
米国連邦準備制度(Fed・連邦準備制度)の通貨政策に対する不確実性が続く中、ドル高圧力が続いているが、ウォンは相対的に強い動きを見せている。最近、ウォン・ドル為替は1330ウォン台まで下落した後、1340ウォン台にわずかに反発したが、半導体輸出の好調や国内経済の改善に支えられ、年末までさらなる下落余地があるとの分析が出ている。
2日、ソウル外国為替市場によると、ウォン・ドル為替はこの日午後3時30分に前日週の取引基準価格に比べ9.5ウォン上昇し1343.8ウォンで取引された。為替は昨年6月に1550ウォン台まで急騰したが、その後下落し、先月1320ウォン台前半に達し、年初来の最低値を記録した。
特に最近の外国為替市場では、グローバルなドル高圧力にもかかわらず、ウォンは相対的に堅調な動きを見せている。米国の通貨政策の不確実性や地政学的リスクがドルの価値を支える状況の中で、ウォンは相対的に強さを示し、為替下落圧力を受けている。
ウォン高を支える要因として、半導体を中心とした輸出の好調が挙げられる。半導体企業の業績改善や輸出拡大による外貨流入がウォン高にプラスに作用しているとの分析がある。輸出企業のドル売り需要が拡大すれば、外国為替市場でのドル供給が増加し、為替下落要因となる可能性がある。
国内経済の回復期待もウォン高を支えている。韓国銀行が先月27日に発表した今年第3四半期の実質国内総生産(GDP)は前期比1.0%成長した。韓国銀行が8月に示した予測値(0.3%)を0.7ポイント上回る水準である。半導体輸出と設備投資の好調が成長を牽引し、今年の経済成長率の見通しも上方修正される可能性が高まった。
さらに、韓国銀行の追加の基準金利引き上げの可能性も為替下落要因の一つとして挙げられる。市場では、予想以上の成長率と物価上昇圧力を考慮すると、今月の韓国銀行の追加引き上げの可能性が高いとの見方が出ている。国内金利の上昇は、ウォン資産の相対的な投資魅力を高め、ウォン高を支えることができる。
新現松韓国銀行総裁が最近、ウォンの価値が実効為替レート基準で依然として過小評価されていると述べた点も注目される。実効為替レートは主要貿易相手国通貨に対するウォンの相対的価値を総合的に示す指標である。ウォンが実効為替レート基準で過小評価されているということは、中長期的にウォンの価値がさらなる上昇の余地があることを意味すると解釈できる。
専門家は為替下落を予測している。韓国投資証券は、今年第4四半期の平均ウォン・ドル為替の予測値を従来の1350ウォンから1320ウォンに30ウォン引き下げた。ドル高にもかかわらずウォンが予想以上に堅調な動きを見せたことを反映したものである。年末までの技術的に予想される為替範囲も1250〜1390ウォンに引き下げて示した。
ただし、為替が下落する過程で一時的に反発する可能性も残っている。米国中間選挙や連邦準備制度の通貨政策の不確実性、地政学的リスクがドル高を刺激する可能性があるためである。特に対外不確実性が拡大する場合、安全資産であるドルに対する需要が高まり、為替が短期間に上昇する可能性がある。最近、為替が急激に下落したことによるレベル負担も追加の下落を制限する要因である。
文ダウン韓国投資証券研究員は「強いドル圧力が徐々に緩和されれば、為替の下限がさらに開かれるだろう」としつつも、「最近急激に下げたレベル負担と年末までの残り期間を考慮すると、追加下落の過程でも1270〜1280ウォン付近では下方硬直性が高まると予想する」と分析した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
