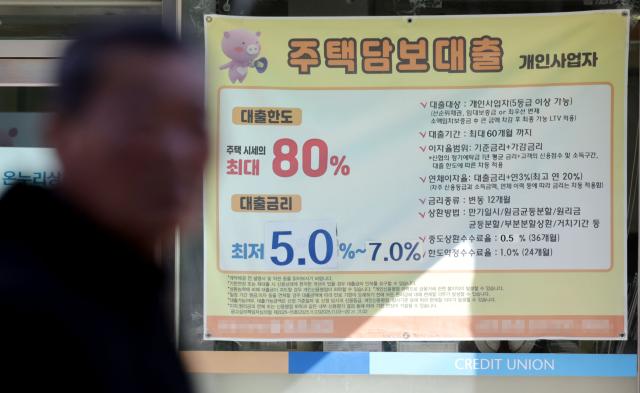
ソウル市内のある銀行に住宅担保貸出商品の宣伝横断幕が掲げられている。[写真=聯合ニュース]
5大銀行全体の苦情は減少したが、住宅担保貸出に関する苦情は2四半期連続で増加した。全体の苦情における住宅担保貸出の占める割合も高まった。銀行業界では、住宅担保貸出の金利水準や適用金利に関する説明を巡る不満が主な原因とされている。
2日、銀行連合会によると、KB国民・新韓・ハナ・ウリ・NH農協など5大銀行の今年第3四半期の苦情は133件と集計された。第2四半期の154件より21件(13.6%)減少した。第1四半期(152件)と比較しても19件(12.5%)減少した。
一方、住宅担保貸出に関する苦情は全体の苦情とは逆の動きを見せた。第1四半期の13件から第2四半期の17件、第3四半期の20件と、2四半期連続で増加した。第3四半期の苦情は前四半期より3件、1四半期より7件増加した。
これにより、全体の苦情における住宅担保貸出の占める割合も、第1四半期の8.6%から第2四半期の11%、第3四半期の15%へと上昇した。全体の公示苦情約7件のうち1件が住宅担保貸出に関連している。全体の苦情は減少したが、住宅担保貸出に関する不満が占める割合は着実に増加している。公示件数には重複・繰り返しの苦情が除外されているため、実際に受け付けられた苦情はこれより多い可能性がある。
銀行別でも住宅担保貸出の苦情が増加したところが少なくなかった。ウリ銀行は第1四半期の3件から第3四半期の6件に倍増した。同期間、国民銀行は2件から4件、農協銀行は3件から5件に増加した。一方、新韓銀行とハナ銀行はそれぞれ3件、2件で変動がなかった。5大銀行のうち3行で住宅担保貸出の苦情が増加したことになる。
銀行は個人情報などを理由に個別の苦情事例の公開には慎重な姿勢を示している。しかし、住宅担保貸出の苦情は金利水準や適用金利の説明に関する不満が主を成すというのが銀行業界の説明である。貸出相談の過程で案内された金利と実際の適用金利の間に差があったり、優遇金利の適用条件を巡って借主が不満を訴える事例があるという。
ある大手銀行関係者は「金利上昇の流れが続く中、住宅担保貸出金利が予想以上に高かったり、適用金利に関する説明を十分に受けられなかったという苦情が多い」と述べた。続けて「ほとんどが金利適用に関する誤解から生じており、実際に金利の訂正につながる事例はほとんどない」と語った。
住宅担保貸出の苦情が増加する中、銀行業界の貸出審査基準にも関心が集まる。韓国銀行が先月発表した『貸出行動サーベイ結果』によると、銀行は第4四半期の家計住宅貸出審査基準を前四半期の水準で維持する見通しである。家計住宅貸出態度指数は第3四半期の-17から第4四半期には0に上昇した。追加で貸出のハードルを高めるのではなく、既存の審査基準を維持するという意味である。
ただし、貸出審査基準が追加で強化されなくても、既存の規制に基づく貸出限度や金利条件を確認する必要がある借主の負担は続く可能性がある。特に住宅担保貸出は貸出申請から実行まで一定の時間がかかるため、実際の適用金利や貸出可能金額を事前に確認することが重要である。
金融業界関係者は「貸出規制が引き続き複雑化しているため、残金の予定に遅れを生じさせないためにも、事前に銀行を訪れて貸出可能金額や条件を確認する必要がある」とアドバイスした。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
