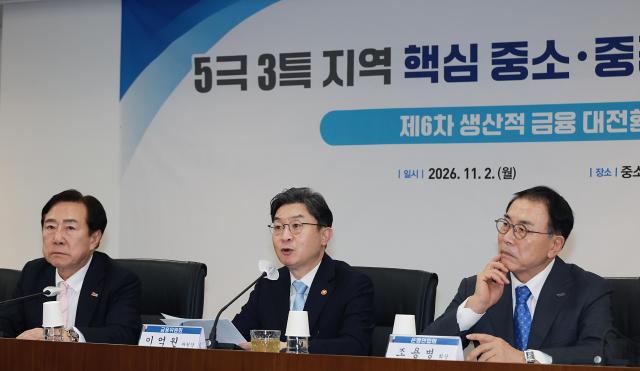
金融委員会は2日、第6回生産的金融大転換会議を開催し、地域企業への金融支援とサプライチェーン金融改善策を発表した。中小企業の貸付延滞率が8月末時点で1%に達したことから、地域企業への金融支援を拡大し、納品代金回収過程で発生する負担を軽減することに焦点を当てた。
まず、銀行が3年間で3000億円を特別出資し、信用保証基金と技術保証基金が出資金の約15倍を保証することで、合計4兆5000億円規模の低利貸付を供給する。具体的な金利基準はまだ決まっていないが、一般的な運転資金貸付よりも金利は低くなる見込みである。首都圏を除く「5極3特」地域の中小・中堅企業約9000社が対象であり、企業ごとの支援上限は信用保証基金と技術保証基金の既存保証付き貸付水準を考慮すると、50億円前後になると予想される。
納品企業の代金回収速度も向上させる。外商売掛金とそれを担保とした外商売掛金担保貸付、共生債権の満期を従来の最大90日から60日以内に短縮する。外商売掛金は物品やサービスを納品した企業が後に代金を受け取る権利であり、外商代は納品企業がこの権利を担保に銀行から資金を事前に借りる方式である。代金回収までの時間が長くなるほど、納品企業の利息負担も増加する。
2025年基準で満期が61~90日の外商売掛金は116兆7000億円に達するため、来年2月に満期短縮措置が実施されると、代金の早期回収により販売企業の外商代利息負担が年間最大363億円減少すると推計される。外商代利用者の97%以上が中小企業と小規模事業者であるため、代金回収期間の短縮は彼らの運転資金負担の軽減につながる見込みである。
来年1月からは外商代の返済請求権も廃止される。これにより、購入企業が納品代金を支払えなくても、納品企業が銀行に対して貸付金を代わりに返済する負担がなくなる。
ただし、返済請求権が廃止されると、銀行が不良債権リスクを負うことになるため、銀行の外商代取り扱いが縮小する懸念もある。これに対して、シン・ジャンス金融委銀行課長は「返済請求権を廃止したからといって、貸付を縮小してはいけないと銀行に要請した」と述べ、「銀行も信用評価能力などを考慮すれば、貸付を縮小せずに運営できるという意向を示した」と説明した。さらに、銀行が返済請求権に依存していた慣行から脱却し、企業とサプライチェーン全体の信用を精密に評価する与信審査の先見性を一段と向上させる契機になることが期待される。
また、2・3次協力企業が最上位の購入企業の信用を活用して納品代金を早期に現金化できるように、共生決済論の対象購入企業の範囲を段階的に拡大する。従来は公共機関と信用等級AAA~A-の優良大企業に限定されていたが、今後は外商代取り扱い対象水準である信用等級BBB以上の企業まで拡大する方針を進める。共生決済利用企業に対するインセンティブも強化する。1次協力企業が下位協力企業に代金を支払うために預けた口座の金利を引き上げ、共生決済優良企業には一般貸付金利の優遇を提供する計画である。
イオクォン金融委員長は「最近、中小企業の延滞率が高まっている中、今後金利が上昇すれば企業の利息負担が増大し、資金調達環境も厳しくなる可能性がある」とし、「企業が金利上昇や景気変動による影響を最小限に抑えられるよう、資金の流れのボトルネックを解消し、必要なところに資金が供給されるように、先制的に生産的金融基盤を整備していく」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
