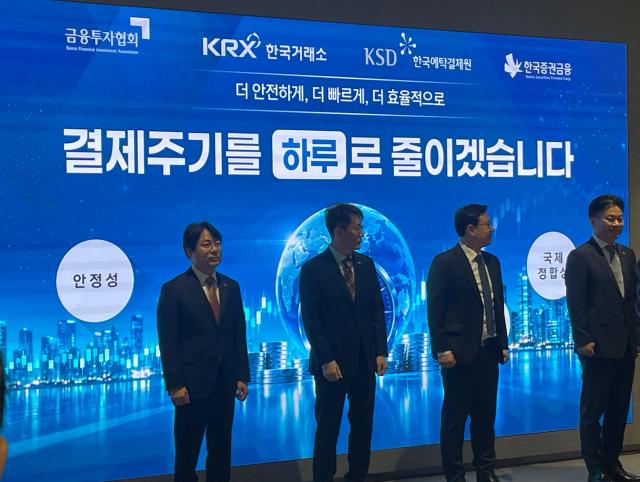
<『証券市場の決済周期』が50年以上ぶりに変更される。既存の『T(取引日)+2』から2028年から『T+1』に短縮される予定である。現在は株式を売却すると2取引日後に売却代金が口座に入金されるが、2028年からは売却の翌日に代金を受け取れる見込みである。
韓国取引所・韓国預託決済院・韓国証券金融・金融投資協会は2日、決済周期変更に関する内容をブリーフィングを通じて説明した。以下はこの日のブリーフィングの質疑応答である。>
Q. 売却代金担保貸出金利引き下げに関して12社の証券会社が参加することで合意したのか。金利水準も5%中盤で議論が終わったのか。2028年の第4四半期を実施時期に設定したようだが、今後機関や外国人投資家の意見を収集する過程でスケジュールが遅れる可能性はないのか。2028年第4四半期という時期はどの程度協議を経て導き出されたのか。
A. 1社の証券会社は今日から実施し、残りの1社は11月中に進める予定である。他の証券会社も徐々に参加する。証券会社ごとにシステム開発が必要であり、準備にかかる時間も異なるため、順次進められると理解してほしい。
スケジュールで示した2028年下半期という時期は独断で決めたものではない。約2年前からワーキンググループを構成し、関係機関や主要証券会社を対象に実施の妥当性に関する課題を導き出してきた。最近のロードマップを策定する過程でも、どの程度の準備期間が必要かの基礎調査を行った。これに加え、アメリカなど海外主要市場で制度を準備するのにかかる期間も参考にしてスケジュールを示した。現在600以上の金融機関が参加する必要があり、その中には外国系機関も含まれている。機関ごとの準備能力や条件が異なるため、確定的な時点を予測するのは難しい。ただし、準備過程で具体的な目標を示す必要があるため、該当スケジュールを設けた。
金利は原則として我々が合意する事項ではない。証券会社が自主的に決定する構造である。11月に実施する証券会社は、既存の金利より約25%低い水準で金利を設定して運営する予定である。今後参加する証券会社も自主的に決定するが、既存の金利より約25%低くなると予想される。
Q. 最近香港が決済周期短縮の時期を延期したことが韓国の実施時期を決定するのに影響を与えたのか。
A. 影響が全くなかったわけではない。地域別の対応時期も実施時点の適切性を判断する重要な基準である。アメリカも単独で推進したわけではなく、メキシコ・カナダなど同じ地域にある市場と共に動いていた。ヨーロッパも同様に地域単位で進めている。アジアでもお互いのスケジュールを確認する傾向がある。グローバル投資家の観点からは、同じ地域にある市場が似た時期に決済周期を短縮することが重要である。我々もその点を考慮せざるを得なかった。香港は韓国と時差が1時間しかなく、主要市場でもあるため、スケジュール策定過程で考慮した。ただし、香港のスケジュールが決定的な要因ではなかった。最も重要なのは、投資家や金融機関を対象に事前調査を行った結果、現実的にこの程度の準備期間が必要だという意見が出たことである。香港関連の状況は付加的に考慮した要素である。
Q. 個人投資家だけを見ても、未納金納付期間や反対売買の時点が1日早まると投資リスクが高まる可能性がある。これに対する総合的な分析は行われたのか。分析がまだ行われていない場合、こうした問題点を踏まえて実施延期だけでなく制度導入自体を再検討する可能性もあるのか。
A. 決済周期短縮は個人投資家の観点でも便益がある。売却者の立場では代金を1日早く受け取れる変化が生じ、購入者の立場では代金を1日早く納付しなければならない。個人投資家保護に関する問題も存在する。ただし、投資家保護問題は個人投資家だけを中心に見るべきではなく、全体市場の決済リスクという観点から総合的に考慮する必要がある。現在のところ、個人投資家に対する詳細な統計分析やシミュレーションはまだ行っていない。この部分は今後分析する予定である。
市場全体の効果を考えると、売却代金の早期回収だけでなく、取引コストの減少効果もある。2日間露出していた決済リスク期間が1日に短縮されるため、理論的には決済リスクも半分に減少する。個人投資家も取引のために負担しなければならない証拠金がかなり減少する可能性がある。この部分が個人投資家にとってはより大きな経済的利益となる可能性がある。このような点を総合的に考慮して、海外主要市場もT+1決済周期短縮に対応してきた。世界的に取引時間は増加する一方で、決済周期は短縮される傾向にある。投資家保護と個人投資家の観点からの便益は制度導入を準備する過程で深く分析する。
Q. 売却代金担保貸出に関して投資者預託金を活用して支援すると言ったが、具体的な支援方法は何か。
A. 韓国証券金融は投資者預託金を運用しており、基本的に運用過程で利益を上げ、それを証券会社に分配する構造である。最近の信託金規模は約90兆ウォン程度である。この資金の一部を活用して証券会社に支援すれば、証券会社はその資金を顧客の売却代金担保貸出に活用できる。ただし、資金の中でも運用目的に合った合理的な対象を選定して支援する予定である。証券会社は支援を受けた資金を活用して顧客に対する貸出金利を下げることができる構造である。今回11月に実施対象となるのは未来アセット証券とキウム証券である。金利は5%後半であると認識している。我々が提供する金利は基準金利に30bp(1bp=0.01%ポイント)を加えた水準である。これは投資者預託金を運用した際の一般的な運用金利と大きな差はない。
Q. 売却代金担保貸出金利を下げるために証券金融が証券会社に資金を支援すると言ったが、既存でも証券金融の運用利益を証券会社に分配する構造だったのか。すでに金利を5%台に下げた証券会社もかなりいるが、これらも追加で金利を引き下げるのか。それとも一律に金利を合わせるのか。
A. 証券金融の自社資金と投資者預託金は法的にもさまざまな面で分離して運営している。会社自体の資金の運用に関する利益や損益は投資者預託金運用とは関連性がない。金利引き下げ水準は証券会社が自主的に決定する部分である。ただし、資金を支援されて運用する観点から見ると、証券会社が金利を下げるインセンティブが生まれる。そのため、ほとんどの証券会社が5%水準に金利を合わせるのではないかと予想される。
Q. 準備が不足した状態でT+1に移行すると、韓国投資比重を減らすと応答した外国系証券会社が7社はアメリカやアジアに均等に分布しているのか。韓国市場での占める比重はどの程度か。彼らが準備不足を言及した際、最も懸念した部分は何か。実施前に満たすべき外貨流動性基準や決済失敗発生時の対応はどうなるのか。
A. 外国系協会などを通じて関連意見を受け取った部分があり、投資者がどのような考えを持っているかの事前調査も行った。ただし、国別基準や国別現状を把握する目的の調査ではなかった。12月まで業務標準案を整備し、来年に関係機関と共有する過程で追加のアンケート調査などを行い、必要な事項をさらに調査する計画である。現在の調査内容には質問された国別の詳細現状や機関別の詳細な応答結果は含まれていない。
証券を定められた時間まで納付できない状況が発生すると、市場全体の評判に悪影響を及ぼす可能性がある。特に決済失敗が一度発生すると、国家レベルの資本市場の信頼度にも影響を及ぼす。現金とは異なり、証券は定められた時点に確保できなければ代替が難しい特性がある。そのため、我が国だけでなく海外市場でも決済失敗に対応するための補完措置を設けている。
例えば、証券会社が定められた時間まで証券を納付できない場合、最初に適用される制度が繰延決済である。証券を受け取る相手の同意を得て現金担保を提供した後、証券決済を翌日に繰り越す方式である。繰延決済制度は海外でも活用されている制度である。費用は決済失敗を引き起こした当事者が負担する。繰延決済のために現金担保を提供しなければならないからである。加えて、取引所が所定の損害金を課す。規模は大きくないが、一種のペナルティの性格である。
繰延決済制度を通じても決済が行われない場合、取引所が直接市場で該当証券を購入して決済を完了する買入・引渡し制度がある。ただし、通常はここまで行かず、繰延決済段階で終了する。国内では年間一、二件程度発生するレベルである。海外ではアメリカやヨーロッパでは決済失敗が比較的頻繁に発生している。アメリカは全体決済件数の約3%、ヨーロッパは約7%程度まで発生するとのことである。これは市場の情緒的な違いも作用していると考えられる。国内では決済失敗が発生してはならないという認識が強く、厳格に管理する傾向がある。一方、西側市場では望ましいことではないが、発生するイベントとして受け入れられる側面がある。そのため、繰延決済や買入・引渡し制度などを活用し、その過程で発生する費用は決済失敗を引き起こした当事者が負担する。
Q. 決済周期短縮のために関係機関だけでなく、個別金融会社のシステム改編も必要であると理解している。全体の所要費用はどの程度と予想しているのか。各金融会社が自ら負担するのか。
A. 現在のところ、全体費用を推算するのは難しい。費用は大きく二つに分かれる。システム開発費用と開発されたシステムを維持するための保守費用である。既存の2日間にわたって処理していた業務を1日に短縮する必要があるため、ある程度夜間勤務も避けられない。そのための人件費も発生する。総合的な費用を明確に推算するには、システム開発要件が確定する必要がある。取引所と預託院はある程度推算できるが、600以上の金融機関はそれぞれシステムが異なる。同じ業種であっても証券会社ごとの条件や能力、現在のシステム構築状況がすべて異なるため、全体費用を推算するのは難しい。
ただし、予想以上に多くの費用と投資が必要になる可能性がある。正確な費用推算はシステム開発要件がある程度確定する来年中・下半期頃に可能になると考えている。費用分担に関しては、別途分担構造を設ける性質の事案ではない。各機関が自ら準備する部分である。海外でも別途費用分担の事例はないと認識している。
Q. 2028年まで準備期間を確保したわけだが、今から2028年までシステムを構築するのか。それとも関係機関の意見がある程度集まるまで待ってから本格的に実施するのか。
A. ロードマップは言うまでもなく、目標を具体的に定め、その目標を達成するために中間段階で必要な課題や克服すべき困難を含む計画である。スケジュールを導き出す過程で困難があったのも、前述の発表で述べたさまざまな課題である。それにもかかわらず、ロードマップを発表したのは、具体的なスケジュールを示さなければ参加機関も準備を始められないからである。取引所は来年10月までに自らの準備を終える計画を立てた。それに合わせて連携する金融機関もいつまでに準備を終えなければならないのかのスケジュールを示したのである。すべてのことが計画通りに進むわけではないが、計画がなければ動けない。
ただし、参加機関が非常に多いため、大規模な国家単位のプロジェクトを計画通りに実施するのは難しいかもしれない。完全な実施時期まで業界の準備状況を中間的に点検し、困難が発生すれば全体タスクフォース(TF)で問題点を把握し解決を支援する計画である。関係機関と参加金融機関が共に動かなければならない。
最終的な実施時期を決定する過程では、業界の準備状況と統合テストが重要である。600以上の関係機関が参加する支払決済システムの変更であるため、小さなミスも許されない。アメリカの場合、統合テストを9回近く繰り返したと聞いている。ヨーロッパも何度も統合テストを実施している。我々も6ヶ月以上の十分な期間をかけて統合テストを行い、実際の稼働の可否を判断しなければならない。また、周辺国の地域内状況も敏感に作用する可能性があるため、戦略的に判断する必要がある。
Q. 2028年までのロードマップを進める間に、取引所のワンボード(One Board)転換やプレマーケット運営など他のシステム改編も予定されている。外貨市場関連の制度変化もあるが、こうしたスケジュールとの整合性もすべて考慮したのか。
A. もちろんである。取引所だけを見ても、自社の情報技術(IT)開発能力や資源には限界があり、業務ごとの優先順位もある。そのため、計画を立てる際、清算決済本部単独で決定したのではなく、取引所内部の関連機関や部門と十分に協議した。ワンボード転換も全体的な政策方向と業務優先順位を共に考慮しなければならない事案である。外貨市場に関連する部分は我々が直接回答する事案ではないが、現在議論されている24時間外貨市場運営や越境ウォン決済システムなどは外国人投資家の流動性負担を改善するためのインフラに関連している。こうした部分もT+1計画を策定する過程での一部として協議し進めている。
Q. アメリカ・カナダ・メキシコなどは地域単位で決済周期短縮を共に推進したが、アジア諸国はなぜ共に議論しないのか。香港・日本・シンガポール・中国などと共同で推進すれば、投資者対応の面でも効率的だと思うが、各国が互いに気を使いながら進める理由が気になる。
A. アメリカの場合、カナダとメキシコがアメリカ市場と交差取引などでかなり高い市場連携性を持っていた。事実上アメリカ市場を中心に強力な相互連携が形成されていたため、一緒に推進しやすかった。ヨーロッパは経済共同体という特性がある。市場制度や商品などさまざまな分野で変化があるとき、一方向に動きやすい構造である。
一方、アジア・太平洋地域の国々は政策や政権、政治システムがそれぞれ異なり、歴史的背景も異なる。各市場の背景や参加投資家、市場環境もすべて異なる。国家別の独立性が強い傾向がある。決済周期短縮以前にも国間で商品共同開発やさまざまな事業連携を推進した事例があったが、ほとんど実現しなかった。各国の法・制度や投資者、市場環境がすべて異なるため、利害関係を一致させるのが非常に難しいからである。決済周期短縮も取引所の観点から他国の取引所や清算機関などと協議を進めようとしたが、簡単ではなかった。互いに相手国の計画には関心を持っているが、実質的な協議を導き出すにはさまざまな環境的・背景的な困難がある。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
