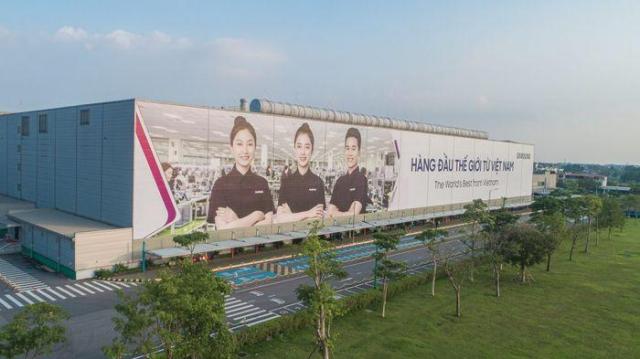
ベトナムに進出した韓国企業が頻繁な税制改正や地方政府ごとの異なる法規適用により経営負担が増加しているとし、改善を求めている。特に、一部の税規則は施行までの準備期間が15日しかないため、企業が対応するための時間を確保するために、最低でも6ヶ月から1年の事前通知が必要だとの要求がある。
23日、ベトナム財務省によると、国内企業は21日に開催された『2026年税制・関税政策懇談会』で、税制運営の予測可能性を高め、税金還付手続きを迅速に処理するよう求めた。また、新しい法令や施行規則を導入する際には、企業が変更に対応できるように猶予期間を拡大すべきとの意見も示された。
企業が最も大きな問題として挙げたのは、税金関連規則の不確実性である。一部の法規は施行前の準備期間が15日しかなく、企業が内部手続きを調整し新しい規則を適用するのに苦労していることが明らかになった。
イ・ミヨン駐ベトナム大使は、韓国が累積投資額においてベトナム最大の外国投資国であり、主要な貿易相手国の一つであることを強調した。韓国の対ベトナム投資規模は前年に比べ約160%増加したと伝えられている。しかし、彼女は「一部の韓国企業が予測困難な政策変更や法人税優遇措置の調整に苦しんでいる」と述べた。特に「地域ごとに税法の解釈と適用が異なるため、企業が一貫した基準に従って事業を運営することが難しい」と指摘した。
サムスン電子は、企業の現地化比率を高めるために税制支援の範囲を広げるべきだとの意見を示した。現在、人工知能(AI)や半導体など一部の産業に集中した優遇政策をよりバランスよく運営し、さまざまな業種の企業が恩恵を受けられるようにする必要があるという趣旨である。
電子・ディスプレイ製造業界のコスト負担も取り上げられた。AI用半導体チップの国際価格上昇により関連産業が圧迫されている中、企業は競争力強化のための先端技術分野の税制支援拡大を希望している。
ベトナム政府は先端技術産業に対する既存の支援制度を説明した。ルー・ドゥック・フイベトナム財務省税制・手数料政策担当副大臣は、革新とデジタル転換を促進するためのさまざまな政策が実施されていると述べた。規定により、一定の要件を満たす超大型先端技術プロジェクトには最長25年間10%の優遇法人税率が適用される可能性があると説明した。
税法の執行基準を統一すべきとの要求も挙げられた。グエン・ティ・クックベトナム税務コンサルティング協会長は、多国籍企業の場合、付加価値税や法人税だけでなく、個人所得税、関税、原産地規則、投資インセンティブなど複数の制度が同時に適用されることを説明した。
特に同じ事案について税務当局と関税当局、または地方政府が異なる解釈を示すと、企業が納税義務を正確に把握することが難しいと指摘した。そのため、地域ごとに異なる税法の解釈を最小限に抑え、一貫した執行基準を整備する必要があると強調した。
ク・ボンギョンコトラ東南アジア・オセアニア地域本部長は「ベトナム政府が外国投資企業の経営環境改善に向けて努力していることを認めつつも、税金の減免だけでは十分ではない」との立場を示した。企業が技術や投資資産を安全に保護される透明で予測可能な事業環境も重要な支援策であると説明した。
ベトナム財務省は、韓国企業の要求を政策改善過程に反映させる考えを示した。カオ・アイン・トゥアン財務副大臣は「韓国企業がベトナムの経済・社会発展と財政収入に貢献してきた」と評価し、「行政手続きを簡素化し、企業の要望を迅速に処理する」と述べた。
一方、ベトナム政府は特別関係者取引とグローバル最低税に関する規定も近く整備する方針である。韓国企業が要求した税制運営の一貫性と十分な施行準備期間を実際の制度にどのように反映させるかが残された課題とされている。
* この記事はAIによって翻訳されました。
