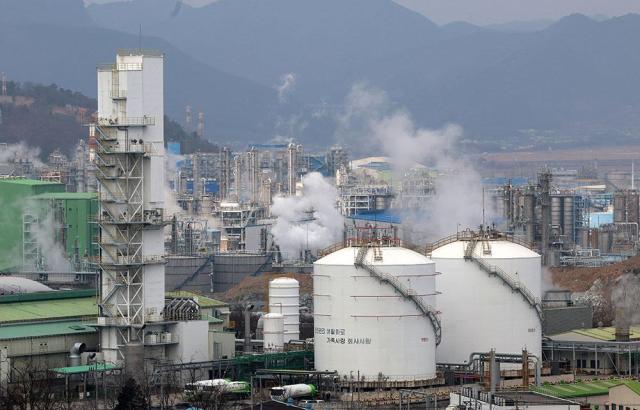
22日の業界によると、政府が示した国内NCC設備の減産目標は年間270万~370万tである。産業通商資源部の承認を受けた大山1号(110万t)と麗水1号(139万t)の減産計画は249万t規模で、最大目標の370万tに対して121万t不足している。
構造調整が遅れるほど企業の経営負担も増大する。業界では100万t規模のNCC設備を減産せずに維持すると、年間約1500億円の営業損失が追加で発生すると見込んでいる。これを政府の目標に対して不足している121万tに単純に適用すると、毎年1800億円程度の損失を抱えることになる。
すでに承認された事業再編案も、実際の供給縮小に至るまでには時間が必要である。実際に大山1号プロジェクトでは、110万t規模のNCC設備の減産が3年にわたって行われる。すぐに効果を期待するのは難しい。
事業再編計画の策定過程で、政府の消極的な対応を指摘する声も高まっている。特に、一部の企業が先に設備を減らす一方で、他の企業が既存の生産能力を維持すると、公平性に関する論争がさらに大きくなる可能性がある。特定の企業に構造調整の負担が増し、相対的に利益を得るケースが発生するからである。
ロッテケミカルは、政府の構造調整に最も積極的に参加している企業である。大山では、9月にHD現代ケミカルと統合法人『H&Lアドバンスト』を設立し、NCC設備の稼働中止を推進しており、麗水でも麗天NCCと基礎素材事業を統合する形で生産能力調整に参加している。
一方、残りの事業再編プロジェクトは依然として停滞している。麗水ではLG化学とGSカルテックスが事業再編を議論しているが、資産価値評価や統合法人の支配構造を巡る調整が必要な状況である。
大山ではLG化学とハンファトータルエナジーズ間の追加事業再編が課題として残っている。両社は設備競争力や製品ポートフォリオが異なる上、減産対象設備の選定や資産価値評価に関する利害関係が複雑で、交渉が遅れている。
ウルサンの状況はさらに複雑である。SKジオセンタリックと大韓ユファ、エスオイルが事業再編を議論しているが、減産方法や費用負担を巡る見解の相違を縮められない様子である。この中で、エスオイルのシャヒンプロジェクトが来年1月に本格稼働を控えている。シャヒンプロジェクトは年間180万tのエチレン生産能力を持つ大規模設備で、稼働が始まると構造調整の効果が半減せざるを得ない。
専門家はこのような状況は政府が招いたものであると指摘している。イ・ドクファン西江大学化学科名誉教授は「中国からの供給過剰がすでに始まっている状況で、シャヒンプロジェクトを承認した産業省にも石化産業危機に対する相当な責任がある」と述べ、「既存の企業には設備減産を求めながら、新規の大規模設備を許可しておいて、今さら業界の自律的構造調整を強調するのは矛盾している」と批判した。
続けて「産業省には国家基幹産業を保護し育成する責務があるため、(企業間の協議過程を)傍観するのではなく、積極的に仲介に乗り出すべきである」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
