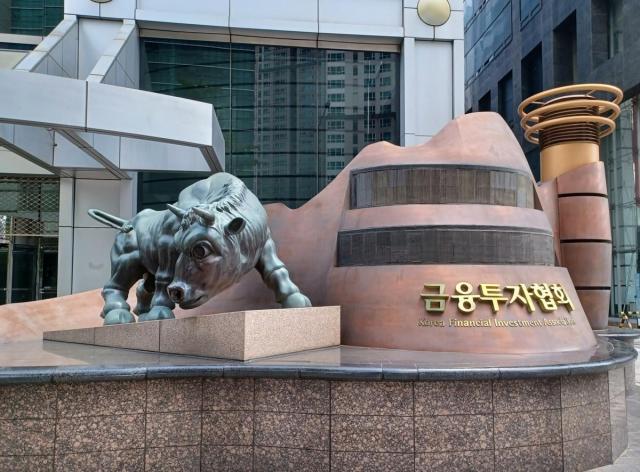
金融投資協会の全景。 [写真=聯合ニュース]
金融投資業界は、SPAC(特別目的会社)の義務保有確約規制が緩和されてから半年が経過したが、市場の活性化には至っていないことが明らかになった。業界では、合併審査の長期化や投資需要の低迷など、構造的な問題が依然として残っているため、さらなる制度改善が必要だとの声が上がっている。
12日、金融投資協会によると、SPACの企業公開(IPO)において、一般機関投資家に割り当てられる物量のうち、一定割合以上を義務保有確約機関に優先的に割り当てる基準が廃止されてから、先月で6ヶ月が経過した。この措置は、機関割り当ての柔軟性を高め、SPAC上場を主導する証券会社の負担を軽減し、市場を活性化することを目的としていた。
しかし、制度改善の効果はまだ明確ではない。今年4月から9月までのSPAC上場件数は前年同期より1件増加し、公募予定金額も32.6%増加した。しかし、2024年同期間と比較すると、上場件数は55.0%、公募予定金額は44.7%減少している。
証券業界の関係者は、「義務保有確約の優先割当規制からSPACが除外されたことで、機関割り当ての柔軟性が高まり、公募過程の負担も一部軽減された」としつつ、「合併審査や投資需要などの根本的な要因には変化がなく、現在までの制度改善による体感効果は大きくない」と説明した。
業界では、SPAC市場の活性化のために追加の対策が必要だとの評価が出ている。特に合併審査期間が問題視されている。SPACの合併上場の平均審査期間は約110日で、一般のコスダック上場審査と大きな差はないとされている。SPACが合併を通じて比較的迅速に証券市場に上場できるという利点が薄れているとの指摘がある。
新規SPACの供給が増加する中、合併対象を見つけられないSPACの存続期限が次々と到来していることも負担となっている。現在、SPACの存続期間は3年で、上場後3年以内に合併できなければ上場廃止と解散手続きが進められる。以前に大量上場したSPACの満期が一斉に到来する場合、合併対象を巡る競争が激化する構造となっている。
上場審査が強化されたことも市場の停滞の原因として指摘されている。業界関係者は、「上場審査が強化されることで合併の成立自体が難しくなったことも、市場の停滞に複合的に作用している」と述べた。
このため、業界の一部ではSPACのPIPE(上場企業の私募増資)取引をより広範に許可すべきだとの主張も出ている。PIPEは、上場企業が新株などを機関投資家などの専門投資家に私募方式で発行し、資金を調達する方法である。
現行制度では、国内SPACの私募増資が株主総会の特別決議事項に束縛されており、事実上活用が難しい。これを取締役会の決議のみで可能にするよう制度を緩和し、合併過程で必要な資金をより柔軟に調達できるようにすべきだとの指摘がある。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
