若者未来貯蓄の2回目の加入申請が7日に始まった。若者希望貯蓄(2022年発売)と若者飛躍口座(2023年発売)に続く政府の代表的な若者資産形成金融商品である。若者未来貯蓄は、既存の若者飛躍口座の5年満期が負担であるとの現場の意見を反映し、未来貯蓄の加入期間を3年に短縮し、政府の寄付金を納入額の最大12%に引き上げた。満期が短くなり、政府の支援が増えた形である。希望貯蓄から飛躍口座、未来貯蓄へと続く間、若者が実感する恩恵は具体的にどのように変わったのだろうか。
満期5年から3年、限度70万から50万…支援割合は最大12%に
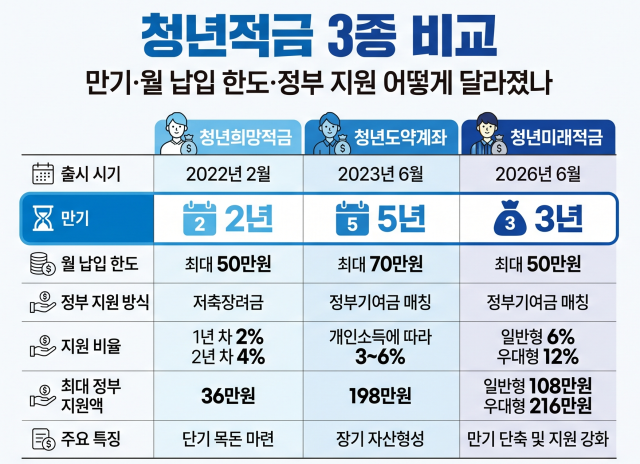
若者未来貯蓄の最大の変化は、満期を3年に短縮した点である。既存の若者飛躍口座は5年満期であったが、政府は長期間資金を拘束する負担が大きいとの現場の意見を反映し、未来貯蓄の加入期間を3年に短縮した。
5年満期の負担は、実際に飛躍口座の運営過程でも明らかになった。国会立法調査処によると、若者飛躍口座の中途解約率は2023年末に8.2%から2024年末には15.9%にまで上昇し、1年でほぼ倍増した。
政府は飛躍口座の運営過程で長期加入の負担を軽減する補完策も講じた。3年以上維持した加入者が中途解約した場合、非課税の特典と政府寄付金の60%を認め、2年以上維持すれば納入元本の一定範囲で部分引き出しを許可した。若者未来貯蓄はこのような長期加入の負担を考慮し、満期自体を3年に短縮したのである。
月々の納入限度は飛躍口座の既存70万ウォンから、希望貯蓄と同じ50万ウォンに引き下げられた。一方、政府の支援割合は増加した。未来貯蓄は納入額の6%を支援する一般型と12%を支援する優遇型に分かれる。飛躍口座が個人所得に応じて納入額の3〜6%を政府寄付金としてマッチングしたのと比較すると、最大支援割合は2倍に増加した。前述の若者希望貯蓄は1年目の納入額の2%、2年目の4%を満期時に貯蓄奨励金として支給した。
金額で見ると、未来貯蓄は月50万ウォンずつ3年間全て納入した場合、一般型で108万ウォン、優遇型で216万ウォンの政府寄付金を受け取ることができる。飛躍口座の政府寄付金は所得区分に応じて月最大2万1000ウォンから3万3000ウォンの間で、政府が示した5年間の最大支援額は198万ウォンであった。希望貯蓄は2年間で最大36万ウォンを受け取ることができた。特に未来貯蓄の優遇型は3年間受け取る政府寄付金が飛躍口座の5年最大値よりも多い。飛躍口座よりも納入期間と月々の納入限度は低く、政府支援割合は高くなったのである。
飛躍口座加入者も未来貯蓄に『乗り換え』可能
既存の若者飛躍口座加入者が未来貯蓄に乗り換える道も開かれた。二つの商品の重複加入は不可能であるが、未来貯蓄に加入するために飛躍口座を解約する場合、特別中途解約として認められ、既存の政府寄付金と非課税特典を維持できるようにした。金融当局は今回の2回目の募集でも飛躍口座加入者に乗り換えの機会を追加で提供する。ただし、飛躍口座は月最大70万ウォンを5年間納入してより大きな元本を蓄えることができる一方、未来貯蓄は月最大50万ウォン・3年の構造である。得失は残りの加入期間や月々の貯蓄余力、未来貯蓄優遇型に該当するかどうかを考慮する必要がある。
一般型は所得6000万ウォン以下、優遇型は中小企業勤務・小規模事業者中心
若者未来貯蓄は所得水準と労働形態に応じて一般型と優遇型に分かれる。二つのタイプはすべて19〜34歳の若者が対象であるが、個人所得と家計所得基準には違いがある。
一般型は総給与6000万ウォン以下(総合所得4800万ウォン以下)の所得者または年商3億ウォン以下の小規模事業者の中で、家計所得が基準中央値所得200%以下の若者が対象である。納入額の6%を政府寄付金として支援される。
優遇型は総給与3600万ウォン以下(総合所得2600万ウォン以下)の中小企業勤務者または年商1億ウォン以下の小規模事業者の中で、家計所得が基準中央値所得150%以下の若者が対象である。支援割合は一般型の2倍の12%である。ただし、中小企業に新規就職した者は一般型の所得基準を満たしていても優遇型の特典を受けることができる。
既存の若者飛躍口座と比較すると、加入可能な個人所得上限は総給与7500万ウォンで同じであるが、家計所得基準はより厳しくなった。飛躍口座は家計所得が基準中央値所得250%以下であれば加入できたが、未来貯蓄で政府寄付金を受けるためには一般型は200%、優遇型は150%以下でなければならない。総給与が6000万ウォンを超える若者は加入しても政府寄付金なしで非課税特典のみ受けることができる。ただし、共働き2人世帯は家計所得基準が一般型250%、優遇型200%以下に緩和された。
若者世帯、貯蓄よりも借金が多い唯一の世代
政府の若者資産形成支援は2021年8月に関係省庁が共同で発表した『若者特別対策』から本格化した。政府はこの対策に基づき、若者の資産管理と未来の飛躍を支援するとし、翌年2月に若者希望貯蓄を発売し、その後若者飛躍口座と若者未来貯蓄で支援を続けてきた。低所得の若者の自立を助ける福祉型事業である若者明日貯蓄口座とは異なり、これらの商品は一定の所得要件を満たした若者の資産形成を支援する金融商品である。政府がこのような若者資産形成支援を続けているのは、若者層の資産状況が他の世代よりも脆弱であるためである。国会立法調査処が2025年の家計金融福祉調査を分析した結果、世帯主が39歳以下の若者世帯の平均資産は3億1498万ウォンで、全体の平均(5億6678万ウォン)の55.6%にとどまった。全年齢層の中で最も低い水準である。不動産保有額も1億6418万ウォンで50代(4億6131万ウォン)の3分の1に過ぎなかった。
借金の負担はさらに重い。若者世帯の資産に対する負債比率は30.3%で、全体平均(16.8%)の約1.8倍に達する。貯蓄額に対する金融負債比率は131.1%で、全年齢層の中で唯一100%を超えた。貯蓄よりも返済すべき借金が多い唯一の年齢層であることを意味する。
立法調査処は「所得が毎月の生活を支える流れであれば、資産は失業・疾病などの危機に対応し、教育・住居・創業などの機会に投資できる基盤である」と説明した。政府が若者が納入した金額に奨励金や寄付金を加える方式の資産形成政策を続けているのも、若者が初期資産をより早く形成できるよう支援する意図である。
貯蓄余力のない若者支援は依然として残された課題
自身の貯蓄額に政府支援を加える方式は三つの商品の共通点である。国会立法調査処は「現行の支援事業はすべて自身の貯蓄を前提としているため、貯蓄する所得自体がない若者はそもそも加入が不可能である」と指摘した。中途解約すると政府寄付金と非課税特典を失う可能性がある。結局、支援効果が貯蓄余力のある若者に集中する可能性があることを意味する。若者未来貯蓄は満期を5年から3年に短縮し、長期加入の負担を軽減した。残された課題は、貯蓄余力が不足している若者も制度に引き込み、加入した若者が3年満期まで口座を維持できるようにすることである。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
