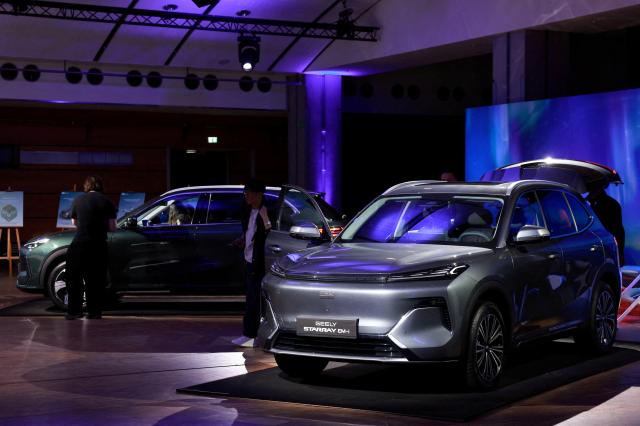
中国自動車メーカーは2020年頃から欧州市場への進出を加速させた。中国国内市場で蓄積した電気自動車技術と価格競争力を武器に、欧州の消費者にアプローチした。しかし、2024年10月にEUが中国製純電気自動車に企業別最大35.3%の追加相殺関税を課したことで、最初の危機が訪れた。
中国企業はプラグインハイブリッド(PHEV)で突破口を見出した。EUが課した高率関税の対象からプラグインハイブリッドが除外されたためである。実際、中国製プラグインハイブリッドのEU輸入量は2024年10月の3800台から2026年7月には5万台に約13倍増加した。2026年9月までの1年間のEUにおける中国製プラグインハイブリッドの輸入量も前年対比86%増加した。純電気自動車に対する関税障壁がハイブリッドの急成長を促進した形である。
EUは今回再びブレーキをかけた。10日に中国は今後4年間でハイブリッド自動車の輸出を従来の予測より半分以上減少させることで合意した。ただし、現在の輸出量を単純に半分にするわけではない。フィナンシャル・タイムズ(FT)が伝えたところによれば、2027年の輸出上限は35万台から始まり、毎年6%ずつ増加する。これに従えば、2030年には約42万台まで輸出できる見込みである。具体的な実施計画は追加協議が必要だが、中国企業が欧州市場から完全に排除される状況ではないということだ。
輸出制限が必ずしも損失を意味するわけではない。中国企業は国内市場で激しい価格競争を繰り広げてきたが、海外でも市場を先取りするために出血競争を甘受してきた。輸出量の制限が過度な低価格競争を緩和し、収益性を高めるきっかけになる可能性もある。
さらに重要なのは現地生産である。比亜迪(BYD)やチェリー自動車などの中国企業は、欧州工場の建設と現地生産の拡大を進めている。現地で生産した自動車は輸出量制限を回避できるため、輸出中心の事業構造を現地生産中心に変えるインセンティブが高まる。生産拠点や部品供給網を欧州に移転すれば、中国企業は市場へのアクセスを高めると同時に、現地の雇用や消費者の信頼も確保できる。
中国自動車産業が欧州で迎えた二度目の危機は決して軽視できない。しかし、中国自動車産業は輸出量を調整しつつ、現地化を強化する形で対応すると見込まれる。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
