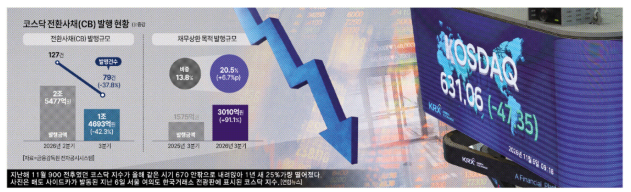
コスダックが年初から急落しており、上場企業の苦境も増している。株価の下落に伴い、転換社債(CB)発行などの外部資金調達に苦しむ企業が増加している。特に多くの企業は株価の急落により、既に発行したCBの返済負担が雪だるま式に増加している。
16日、金融監督院の電子公示システム(DART)に公示されたコスダック上場企業のCB発行決定の内訳を集計した結果、既存の債務を返済するために使う金額は3010億ウォンで、昨年同時期(1575億ウォン)と比べて91.1%増加した。全体の発行決定額における債務返済目的の資金の割合も13.8%から20.5%に6.7ポイント上昇した。新たに調達しようとする資金の5分の1を既存の借金を返済するために割り当てたことになる。今年第3四半期のCB発行決定公示は79件で、前四半期(127件)より37.8%減少し、発行決定額も同期間で1兆4693億ウォンと42.3%減少した。
CBは株価が転換価格を上回ると、投資家が株式に変換し、価格差益を期待できる。こうすることで企業は転換された金額分だけ現金返済の負担を軽減できる。一方、株価が転換価格を下回ると、投資家が株式に転換するインセンティブが減少し、転換されていないCBは債務として残る。
株価の不振により、既存CBの株式転換も大幅に減少した。韓国預託決済機関によると、今年第3四半期の全市場のCB転換行使額は2194億ウォンで、前四半期(6542億ウォン)より66.5%減少した。行使件数も557件から254件に54.4%減少した。特に早期償還請求権(プットオプション)が付いたCBは、投資家が契約で定めた時点に元本の償還を要求できるため、企業の資金運用に負担をかける可能性がある。満期が来る前でも償還に必要な現金を用意しなければならないからである。
ルニットが代表的な例である。この会社は自己資金で第1回CBの元本・利息の一部を返済した後、追加償還のために477億ウォン規模の新規CBを発行することにした。新規CB発行で調達した金額のうち、債務返済目的に割り当てた金額は388億ウォンで、全体の発行決定額の81.4%を占めた。
他のコスダック企業も既存CBの償還に乗り出している。エコプロビムは先月26日、投資家の早期償還請求権行使に伴い、元本140億ウォン規模のCBを満期前に取得した。ヒュラムも11日に投資家の早期償還請求に応じてCB10億ウォンを償還した。償還資金は借入金で調達した。
専門家は、現在のような株価下落期には、転換社債依存度が過度に高いコスダック企業の資金調達構造が財務構造の悪化や株主価値の低下を引き起こす可能性があると指摘している。イ・ソクフン資本市場研究院上級研究員は、5月に発表した報告書で「国内コスダック市場は多様な後続資金調達手段を十分に備えておらず、CBや第三者割当増資に依存する傾向がある」とし、「資金調達の方法が株主価値の希薄化や支配構造の面で副作用を引き起こす可能性がある」と指摘した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
