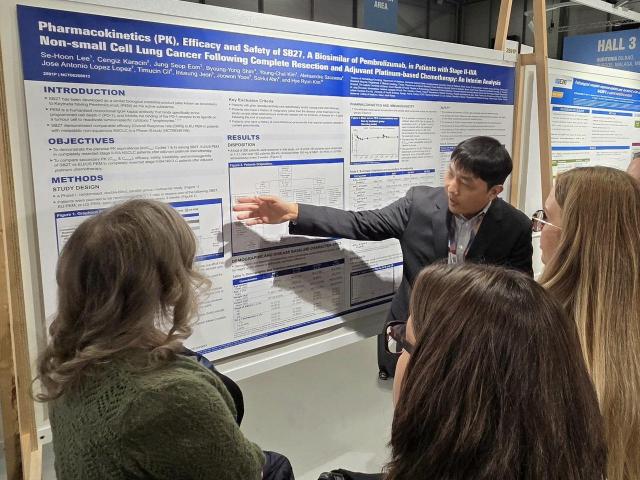
世界売上1位の医薬品である免疫抗癌剤‘キイトルーダ’の特許満了が近づく中、バイオシミラー(バイオ医薬品のコピー薬)開発競争が加熱している。サムスンバイオエピスとセルトリオンが相次いで許可申請を行い、グローバル競合他社も市場参入を急いでいる。キイトルーダバイオシミラーが商用化されれば、各社の売上拡大に大きく寄与することが期待されており、市場の関心が集まっている。
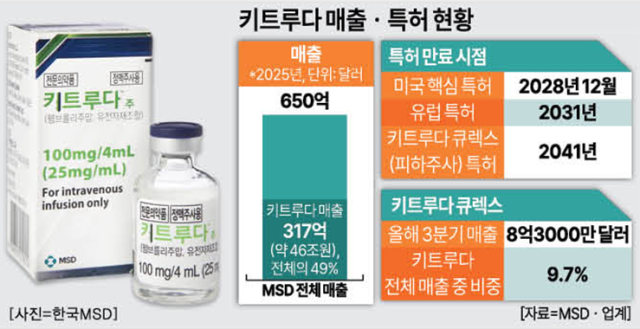
16日の業界によると、米国MSDのキイトルーダ(成分名:ペムブロリズマブ)は昨年317億ドル(約46兆円)の売上を上げた。昨年のMSD全体の売上(650億ドル)の49%に達する規模である。米国の核心特許は2028年12月、欧州特許は2031年に満了する。特許が解除されれば、単一品目で46兆円規模の市場が開かれる。バイオ業界がキイトルーダバイオシミラーの開発に全力を挙げる理由である。
国内ではサムスンバイオエピスとセルトリオンが商用化の準備を本格化させている。サムスンバイオエピスはキイトルーダバイオシミラー‘SB27’に関する品目許可を昨年8月に食品医薬品安全処に、先月には米国食品医薬品局(FDA)にそれぞれ申請した。同社は昨年6月、14カ国の患者555人を対象にしたグローバル臨床3相試験でオリジナルとの一次及び主要二次有効指標の同等性を確認したと説明している。先月開催された欧州腫瘍学会(ESMO)では、4カ国の非小細胞肺癌患者163人を対象にした臨床1相で薬物動態的同等性を証明した結果も発表された。FDA申請対象適応症は黒色腫・非小細胞肺癌・頭頸部癌など18件である。
セルトリオンも昨年8月に‘CT-P51’に関して品目許可を申請した。完全切除術を受けた黒色腫患者228人を対象にした臨床でオリジナルとの薬物動態的同等性を確認した。今後、米国・欧州・カナダなど主要市場に順次許可を申請する計画である。
海外企業も迅速に動いている。米国アムジェンは‘ABP 234’に関して臨床3相を進行中である。スイスのサンドーズとドイツのフォミコンは比較臨床3相を中止し、1相データを活用して許可を推進する方向に転換した。米国と欧州の規制機関がバイオシミラーの比較有効性臨床要件を緩和する流れを活用し、発売時期を前倒ししようとする戦略と解釈される。フォミコンがインドのザイダスライフサイエンスと共同開発した‘FYB206’は先月13日にFDAに品目許可を申請した。中国のバイオテラも1相と3相を統合した臨床に入った。
ただし、変数はMSDの皮下注射(SC)製剤‘キイトルーダキュレックス’である。従来のキイトルーダは静脈注射(IV)で投与されるが、キュレックスは皮下注射方式で投与時間を短縮できる。キュレックスは今年第3四半期に830百万ドルの売上を上げ、キイトルーダ全体の売上に占める割合は9.7%に達した。キュレックスの特許は2041年まで維持される。
現在開発中のバイオシミラーはほとんどが静脈注射製剤である。特許満了前に皮下注射に移行する患者が増えるほど、バイオシミラーが狙える市場は減少する。静脈注射バイオシミラーが市場をどれだけ獲得できるかが今後の競争構図を左右する見通しである。市場ではキイトルーダ市場の勝負がオリジナルとコピー薬の対決を超え、静脈注射と皮下注射という製剤間の競争に移行していると評価されている。
正允澤製薬産業戦略研究院代表は「MSDがアルテオジェン技術を適用した皮下注射製剤を投入したのは特許満了に備えた戦略」とし、「過去ノボノディスクがサクシンダの代わりにウィゴビに力を入れたように、MSDも特許が残っている皮下注射製剤により集中するだろう」と予想した。
国内企業がグローバル競争で優位を確保するには、発売速度と供給網が鍵であるとの意見がある。正代表は「韓国バイオ企業は‘ラムシマ’許可などを通じてバイオシミラー分野のファーストムーバーであることを既に証明した」とし、「これを基にキイトルーダバイオシミラーを先行して市場に投入し、価格競争力を持ち、グローバル供給網を確保する必要がある」と述べ、「現地パートナーと連携したマーケティング戦略も重要である」と付け加えた。
16日の業界によると、米国MSDのキイトルーダ(成分名:ペムブロリズマブ)は昨年317億ドル(約46兆円)の売上を上げた。昨年のMSD全体の売上(650億ドル)の49%に達する規模である。米国の核心特許は2028年12月、欧州特許は2031年に満了する。特許が解除されれば、単一品目で46兆円規模の市場が開かれる。バイオ業界がキイトルーダバイオシミラーの開発に全力を挙げる理由である。
国内ではサムスンバイオエピスとセルトリオンが商用化の準備を本格化させている。サムスンバイオエピスはキイトルーダバイオシミラー‘SB27’に関する品目許可を昨年8月に食品医薬品安全処に、先月には米国食品医薬品局(FDA)にそれぞれ申請した。同社は昨年6月、14カ国の患者555人を対象にしたグローバル臨床3相試験でオリジナルとの一次及び主要二次有効指標の同等性を確認したと説明している。先月開催された欧州腫瘍学会(ESMO)では、4カ国の非小細胞肺癌患者163人を対象にした臨床1相で薬物動態的同等性を証明した結果も発表された。FDA申請対象適応症は黒色腫・非小細胞肺癌・頭頸部癌など18件である。
セルトリオンも昨年8月に‘CT-P51’に関して品目許可を申請した。完全切除術を受けた黒色腫患者228人を対象にした臨床でオリジナルとの薬物動態的同等性を確認した。今後、米国・欧州・カナダなど主要市場に順次許可を申請する計画である。
海外企業も迅速に動いている。米国アムジェンは‘ABP 234’に関して臨床3相を進行中である。スイスのサンドーズとドイツのフォミコンは比較臨床3相を中止し、1相データを活用して許可を推進する方向に転換した。米国と欧州の規制機関がバイオシミラーの比較有効性臨床要件を緩和する流れを活用し、発売時期を前倒ししようとする戦略と解釈される。フォミコンがインドのザイダスライフサイエンスと共同開発した‘FYB206’は先月13日にFDAに品目許可を申請した。中国のバイオテラも1相と3相を統合した臨床に入った。
ただし、変数はMSDの皮下注射(SC)製剤‘キイトルーダキュレックス’である。従来のキイトルーダは静脈注射(IV)で投与されるが、キュレックスは皮下注射方式で投与時間を短縮できる。キュレックスは今年第3四半期に830百万ドルの売上を上げ、キイトルーダ全体の売上に占める割合は9.7%に達した。キュレックスの特許は2041年まで維持される。
現在開発中のバイオシミラーはほとんどが静脈注射製剤である。特許満了前に皮下注射に移行する患者が増えるほど、バイオシミラーが狙える市場は減少する。静脈注射バイオシミラーが市場をどれだけ獲得できるかが今後の競争構図を左右する見通しである。市場ではキイトルーダ市場の勝負がオリジナルとコピー薬の対決を超え、静脈注射と皮下注射という製剤間の競争に移行していると評価されている。
正允澤製薬産業戦略研究院代表は「MSDがアルテオジェン技術を適用した皮下注射製剤を投入したのは特許満了に備えた戦略」とし、「過去ノボノディスクがサクシンダの代わりにウィゴビに力を入れたように、MSDも特許が残っている皮下注射製剤により集中するだろう」と予想した。
国内企業がグローバル競争で優位を確保するには、発売速度と供給網が鍵であるとの意見がある。正代表は「韓国バイオ企業は‘ラムシマ’許可などを通じてバイオシミラー分野のファーストムーバーであることを既に証明した」とし、「これを基にキイトルーダバイオシミラーを先行して市場に投入し、価格競争力を持ち、グローバル供給網を確保する必要がある」と述べ、「現地パートナーと連携したマーケティング戦略も重要である」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
