ブロックバスターのバイオ医薬品の特許が切れる時期が迫り、バイオシミラー(バイオ医薬品のジェネリック)市場において「第2ラウンド」の競争が本格化している。300兆円を超える市場機会が開かれているが、相当数の品目はまだバイオシミラーの開発が行われていない「空白地帯」である。グローバル企業が候補物質の確保に加速する中、中国とインドの企業が米国と欧州の承認を相次いで取得している。
16日、グローバル医薬品市場調査機関アイキュビア(IQVIA)の報告によると、2025年から2034年までの10年間に米国で特許が切れるバイオ医薬品は118品目に上る。これに伴う市場機会は約2340億ドル(約314兆円)と推定されている。しかし、2024年6月時点でバイオシミラーの開発が進行中の製品は12品目(約10%)にとどまり、残りの106品目はまだ競争相手がいない「バイオシミラーの空白」とされている。
このような中、グローバルバイオ企業は空白地帯の先取りに乗り出している。ドイツのフレゼニウスは中国のウーシバイオロジクスと最大37品目のバイオシミラー候補物質に関する独占開発契約を締結した。現在29品目のポートフォリオを今後10年内に最大66品目に拡大する計画である。昨年9月にはスペインのマプサイエンスの残りの株式45%を取得し、完全子会社化した。スイスのサンドスも「Bio100」戦略を掲げ、現在13品目のポートフォリオを2040年までに100品目以上に拡大する方針である。
規制のハードルも低くなっている。米国食品医薬品局(FDA)と欧州医薬品庁(EMA)は、分析的特性評価と薬物動態の類似性研究が十分であれば、一部の製品について比較効果の臨床試験を要求しない方向で制度を調整している。開発コストと期間の負担が軽減されるため、後発企業の市場参入も加速する見込みである。
承認の成績表では、アジア市場において中国とインドが先行している。韓国バイオ協会が最近公開したバイオファーマAPACの集計によると、FDAが今年1月から9月に承認したバイオシミラー9品目のうち7品目がアジア・太平洋地域の製品であった。欧州連合(EU)執行委員会が7月末までに承認した12品目の中でも10品目を占めた。しかし、この中に韓国製品は一つもなかった。17品目はすべてインド(9品目)と中国(8品目)の製品であった。
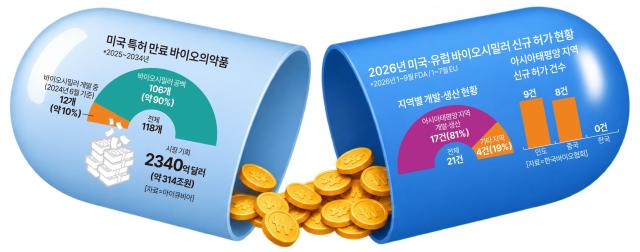
インドは眼科疾患治療薬「ラニビジュマブ」と骨疾患治療薬「デノスマブ」など、すでに市場が形成されている品目での承認を増やしている。中国は8品目のうち4品目を新しい領域で取得した。米国初の「ゴリムマブ」バイオシミラーと欧州初の「ペルツズマブ」バイオシミラーが含まれている。中国のヘンリウス・バイオテラとインドのバイオコン・センファーマも市場参入を増やす計画である。
韓国企業は今年、様子見に入ったとの評価がある。セルトリオンとサムスンバイオエピスは2024年から昨年までにウステキヌマブ・デノスマブのバイオシミラー承認を相次いで受けた。セルトリオンはトシリズマブ・オマリズマブのバイオシミラー承認も取得した。これらの企業はバイオシミラーの承認を相次いで受けた後、今年は既存製品の販売に注力してきた。
バイオファーマAPACは、セルトリオンとサムスンバイオエピスがアジアで大量生産した製品を西側の流通網を持つ協力企業を通じて販売するビジネスモデルで、アジア・太平洋のバイオシミラー企業の先駆者的役割を果たしていると評価している。
実際、承認された製品は実績につながっている。サムスンバイオエピスは先月の第3四半期の実績発表で、ソリリスのバイオシミラー「SB12」(成分名エクルリズマブ)とステラーラのバイオシミラー「SB17」(成分名ウステキヌマブ)のグローバル販売拡大が実績成長を牽引したと説明した。また、セルトリオンのオマリズマブのバイオシミラー「オムリクロー」は第3四半期の累積売上3205億ウォンで、1年で6倍以上に増加した。
業界関係者は「現在、両社が承認を申請している免疫抗がん剤『キイトルーダ』のバイオシミラーが韓国のバイオシミラーの再飛躍を測る試金石になるだろう」と展望している。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
