ディスプレイやカメラモジュールなどのK-電子部品メーカーが半導体の好況の影で価格引き下げの圧力に直面している。人工知能(AI)によるメモリ価格の急騰でコスト負担が増大したアップルが、非メモリ部品の価格を引き下げて収益性を守る構造が固まってきたためである。コストの転嫁が年を越えて続く可能性が高まり、外形成長を遂げても収益性が後退する危機感が広がっている。
16日、外信と業界によると、バンク・オブ・アメリカ(BofA)は最近の報告書で、来年のiPhone1台あたりのメモリコストが従来の55ドルから約245ドルに4倍以上急騰すると予測した。来年のiPhoneの予想販売台数2億4700万台を適用すると、追加されるメモリコストは約470億ドル(約62兆7000億円)に達する。実際、アップルは来年第一四半期分のDRAMをギガビットあたり2ドルで購入することに決めた。これは今年第三四半期より30%以上上昇した価格である。
アップルのコスト圧力は国内部品メーカーに直接影響を及ぼしている。カメラモジュールを供給するLGイノテックは、第三四半期の売上高が6兆3671億ウォンで過去最高を記録したが、営業利益は948億ウォンで53.4%急減した。ディスプレイ業界も影響が大きい。サムスンディスプレイは第三四半期の営業利益が1兆1000億ウォンで前年水準を維持したが、安心はできない。アップルのMacBook用有機EL(OLED)量の期待値が当初の200万〜300万台から100万台中盤に引き下げられたためである。iPhone用OLEDを供給するLGディスプレイは、第三四半期の営業利益が2506億ウォンで前年同期比42%減少した。為替の下落とメモリ需要の鈍化が重なったためである。
価格圧力はさらに直接的である。iPhone18 Pro Max用OLEDパネルの供給価格は前作より約20%低下した70ドル前後とされている。イ・チョン社長は最近、「部品とディスプレイ価格に非常に大きな引き下げ圧力がかかっている」と語った。ジョン・ターナスアップル最高経営責任者(CEO)は今月初めの業績発表で、「メモリコストが12月の四半期にさらに上昇し、その後も上昇する」と述べ、「非メモリ部品の原価低下で負担を一部相殺した」と明らかにした。アップルが内部部品の注文を縮小するよう指示したとの外信報道も重なり、物量拡大で価格引き下げ分を回収するのも容易ではない状況である。
問題は、圧力が長期化する可能性がある点である。アップルへの依存度が高まっているためである。LGイノテックの第三四半期報告書によると、今年の1〜3四半期の累積売上高17兆4292億ウォンのうち、アップルに推定される単一顧客売上高は14兆94億ウォンで80.4%に達した。1年前より1.7ポイント高まった。LGディスプレイも第三四半期の売上高の42%を占めるモバイルOLEDを事実上アップルにのみ供給している。
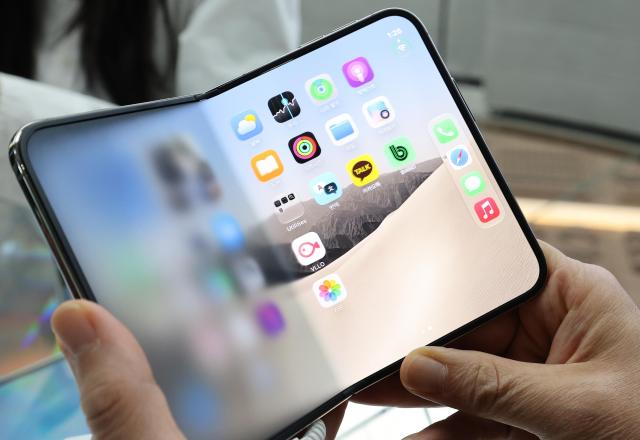
業界は新事業の育成と事業の多様化で打開策を見出す方針である。LGイノテックはAIアクセラレーター用基板の事業化に向けて急ピッチで進めている。来年末にクミFC-BGAの増設を完了次第、量産に入る計画で、スマートフォンに偏った事業構造を広げる考えである。サムスンディスプレイはアップル初のフォルダブルフォン『iPhone Duo』パネルを独占供給し、収益性を確保すると同時に8.6世代IT OLEDラインの稼働を増やして事業を拡大する。一方、LGディスプレイは出荷量の拡大と原価削減という正攻法で収益性の防衛に注力する。
業界関係者は「半導体の好況が逆に部品業界には収益性悪化として返ってくる構造である」とし、「代替不可能な超格差技術を確保し、顧客と事業ポートフォリオを広げることが価格交渉力を守る唯一の解決策である」と述べた。
* この記事はAIによって翻訳されました。
