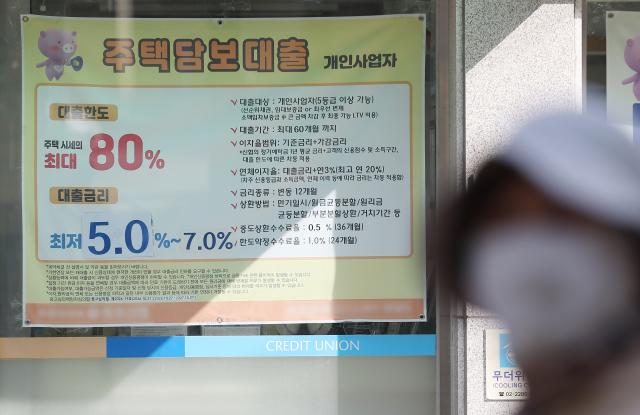
ソウル市内のある銀行に住宅担保貸出の横断幕が掲げられている。[写真=聯合ニュース]
銀行の住宅担保貸出の変動金利の基準となるコピックス(COFIX・資金調達コスト指数)が2ヶ月連続で上昇した。新規取扱額基準のコピックスが2年8ヶ月ぶりの最高値を記録し、これを反映する住宅担保貸出や転貸資金貸出金利も上昇し、借り手の利子負担はさらに増加する見込みである。
16日、銀行連合会によると、10月の新規取扱額基準コピックスは年3.62%で、前月より0.19%ポイント上昇した。2024年2月(3.62%)以来の最高水準である。9月に0.25%ポイント上昇した後、2ヶ月間の上昇幅は0.44%ポイントに達した。
残高基準コピックスも年3.26%で、前月より0.11%ポイント上昇した。昨年3月(3.30%)以来1年7ヶ月ぶりの最高値である。新残高基準コピックスは年2.79%から2.93%に0.14%ポイント上昇した。
コピックスは国内8行が調達した資金の加重平均金利であり、預金や銀行債などの受信商品の金利変動を反映する。コピックスの上昇は、銀行が資金を確保する際の利子コストが増加したことを意味する。新残高基準にはその他の預金や借入金、決済性資金などの金利も含まれる。
市中銀行は早ければ17日から新規住宅担保貸出の変動金利に今回のコピックス金利を反映する。KB国民銀行は新規取扱額コピックスに連動する6ヶ月変動型住宅担保貸出金利を年4.66~6.06%から4.85~6.25%に引き上げる。同じ基準の住宅金融公社保証の転貸資金貸出金利も年4.51~5.91%から4.70~6.10%に上昇する。
ウリ銀行も新規取扱額コピックスに連動する6ヶ月変動型住宅担保貸出金利を年4.85~6.05%から5.04~6.24%に引き上げる。
銀行連合会は「新規取扱額基準コピックスは該当月に新たに調達した資金を対象に算出されるため、相対的に市場金利の変動が迅速に反映される」とし、「コピックス連動貸出を受ける場合は、この特徴を十分に理解した上で慎重に貸出商品を選択する必要がある」と呼びかけた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
