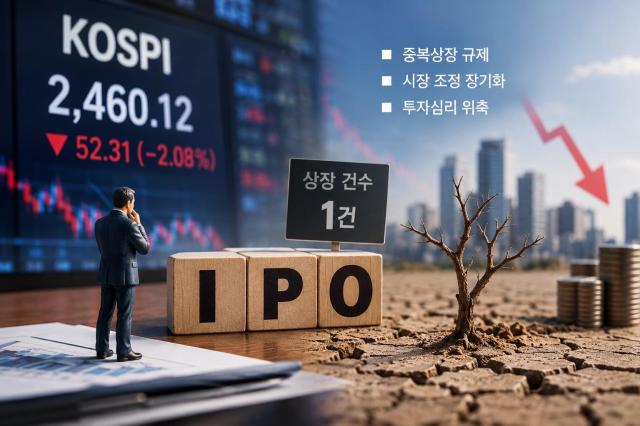
今年の有価証券市場(コスピ)における企業公開(IPO)市場は、26年ぶりの最悪の成績を受け入れる見込みである。SPAC(特別目的買収会社)やREITs(不動産投資信託)を除くと、新規上場企業は1〜2社にとどまるとの懸念が示されている。2000年以降、年間のIPO件数が2件以下に落ち込むのは事実上初めてである。
IPOの不振を単に公募株市場の低迷と見るべきではない。自然の生態系と同様に、株式市場も常に循環しなければ健康を保てない。IPOを通じて『新しい企業』が生態系に流入し、老朽化したり生存力が弱まった企業は消滅することが望ましい循環の構造である。その点で、IPOの不振は株式市場の生態系の健全性に対する明確な危険信号であると言わざるを得ない。
何よりもIPOは、企業が成長に必要な資金を調達し、初期投資家が投資金を回収して新しい企業に再投資するための資本市場の核心的な経路である。上場市場が縮小すれば、企業の資金調達の選択肢が減り、ベンチャー・革新企業への投資の循環も弱まることは避けられない。
今年に入ってIPOが不振である理由は複合的である。上半期は好調だった株式市場が下半期に入って調整局面に入ったことで、IPOに出るインセンティブが減少したのも事実である。しかし業界では、政策当局の重複上場規制やコスダック中心の誘致戦略の影響も大きいと指摘されている。
当局が重複上場規制に乗り出した趣旨を理解できないわけではない。親会社と子会社が同時に上場すると企業価値が分散し、既存株主の利益が損なわれる可能性がある。大企業が核心事業を子会社に分離して上場し、親会社の株主に十分な補償を行わない慣行も改善する必要がある。投資家保護と資本市場の信頼回復のために制度的な補完が不可欠な側面は明らかである。
しかし、規制の趣旨が正当であっても、市場の資金調達機能を過度に萎縮させる副作用を放置してはならない。重複上場に対する一律の規制と不確実な審査環境は、上場を準備する企業の意思決定を遅らせ、投資家の資金回収計画にも支障をきたす可能性がある。政策当局は、上場規制の強化と資本市場の活性化という二つの目標が衝突しないようにバランスを取る必要がある。既存株主に対する保護措置を強化しつつ、独立した事業と成長性を持つ企業まで過度に萎縮させないように規制基準を明確にすべきである。
コスダック中心のIPO誘致戦略も市場を歪める逆効果をもたらす可能性がある。コスダック市場を活性化させるために良いベンチャー企業を誘致することは重要であるが、それを人工的に誘導してはならない。それは企業の自律的な意思決定への過度な介入である。
10月に入って国内の株式市場は再び揺れ動いている。内外の悪材料が発生するたびに株式市場は急激に揺れ動いている。このような状況でIPOまで凍結させてしまえば、株式市場の健全性は大きく損なわれることは避けられない。
政策当局はIPO市場の回復に向けた対策を再考する時期である。いくらリスク資本の供給を増やし、生産的金融を行っても、IPOのような資本市場の本来の機能が弱まってはならない。政府と取引所は、優良企業が信頼して上場の扉を叩ける環境を整える責任がある。IPOの干ばつが長引くほど、そのコストは最終的に企業と投資家、資本市場全体が負担することになる。
* この記事はAIによって翻訳されました。
