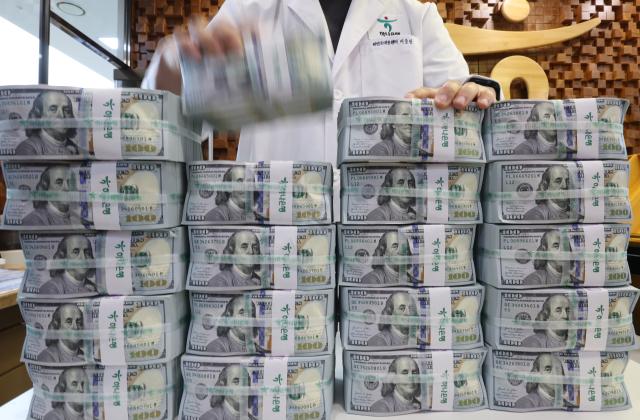
11日、国会財政経済企画委員会に所属する李鍾旭(イ・ジョンウク)議員が韓国銀行から提出された資料によると、昨年の韓国銀行の外貨資産運用収益は16兆9000億ウォンと集計された。前年(12兆8000億ウォン)より4兆1000億ウォン(32%)増加し、歴代最大規模となった。
外貨資産運用収益は、韓国銀行が直接運用するか外部専門機関に委託した資産から発生した利息・配当および有価証券の売買損益を合算した金額である。運用コストを反映した後、ウォンに換算して集計される。
韓国銀行の外貨資産運用収益は2016年から2018年まで年間8兆ウォン台を維持し、2019年には11兆8000億ウォンに増加した。その後、2020年には13兆5000億ウォン、2021年には13兆8000億ウォンまで増加したが、2022年には3兆9000億ウォンに急減した。2023年には4兆9000億ウォンに反発し、最近は増加傾向が続いている。
韓国銀行が昨年3月に発表した『2025年度年次報告書』によると、昨年の全体の当期純利益も15兆3275億ウォンで、前年(7兆8189億ウォン)より7兆5086億ウォン増加した。外貨取引益や有価証券取引益、利息収益が増加した影響である。特に外貨取引益は前年より5兆1539億ウォン、有価証券取引益は1兆1879億ウォンそれぞれ増加した。
外貨資産運用の方式にも変化が見られた。昨年末の外部委託資産の比率は25.5%で、2016年(18.0%)より7.5ポイント拡大した。同期間に直接運用資産の比率は82.0%から74.5%に低下した。
韓国銀行は昨年、株式を直接投資対象として新たに含め、限定的な範囲で投資を開始した。海外資産運用会社や韓国投資公社(KIC)などに委託運用することに加え、直接運用戦略も多様化した。
外貨市場の不確実性に備えた流動性確保にも重きを置いた。昨年末の現金性資産の比率は10.6%で、最近10年間で最も高い水準を記録した。韓国銀行の年次報告書でも現金性資産の比率は2024年8.0%から昨年10.6%に2.6ポイント上昇した。昨年末時点で全体の外貨資産の97.0%を信用格付けA等級以上の債券で運用するなど、収益性より安全性と流動性を優先する方針も維持している。
問題は運用収益の増加が実際の投資能力の改善をどれだけ反映しているか確認するのが難しい点である。韓国銀行は外貨準備高の運用の安全性と市場安定機能を考慮し、具体的な収益率と全体の運用資産規模を公開していない。
特に外貨資産運用収益はウォン換算額であるため、為替変動の影響を受ける。そのため、ウォン基準の収益増加だけでドル基準の投資収益率が同じ幅で改善されたと判断するのは難しい。
李鍾旭議員は「為替上昇に伴う効果と実質的な運用成果を区別して検討する必要がある」とし、「韓国銀行が外貨市場関連の機密を保護しながらも、国会の運用成果検証に必要な資料を十分に提供するべきである」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
