韓国政府が輸出と投資を中心とした緩やかな景気回復の流れを診断する中、中東地域の不安に伴う高値の原油圧力や雇用増加幅の縮小など、民生部門における負担要因が共存していることが明らかになった。
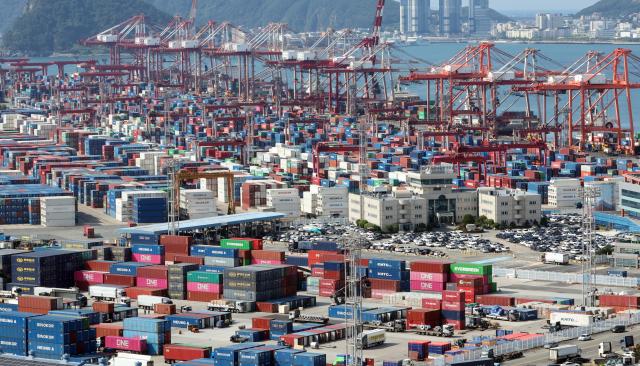
財政経済部が16日に発表した「2026年10月の最近経済動向(グリーンブック)」によると、9月の輸出は半導体・コンピュータ・化粧品などの好調により、前年同月比83.5%増の1209億4000万ドルを記録した。設備投資も前年同月比16.1%増と堅調な動きを見せた。
しかし、実物経済のその他の指標は混ざり合った動きを見せた。8月の全産業生産は、鉱工業生産が4.8%減少した影響で前月比1.3%下落した。小売販売(消費)および設備投資も前月比それぞれ1.8%、9.5%減少し、前月の一時的な反発の後に足踏み状態となった。今後の景気を予測する先行総合指数循環変動値も0.1ポイント下落した。
対外リスクに伴う物価圧力も継続している。9月の消費者物価は前年同月比2.9%上昇し、前月(3.1%)より上昇幅がやや縮小したものの、中東地域の不安の余波により石油類の物価上昇率は8月の14.2%から9月には14.8%へと拡大した。雇用市場では、9月の就業者増加幅が11万3000人と前月(18万4000人)に比べて縮小し、雇用率(63.5%)は0.2ポイント下落した。
一方、金融・資産市場では、最近のグローバル株式市場のボラティリティ(変動性)やAI産業に関する収益性の警戒感などの影響により、国内のKOSPI指数が急激な変動を経験し、個人投資家の資産価値の変動幅が拡大した。資産市場の騰落と内需指標の緩やかな回復傾向が重なり合い、統計上に表れる輸出・マクロ指標の好調とは異なり、個別の経済主体が体感する景気の温度差は当面続くとみられる。
政府は、中東戦争および米国の関税措置などの対外不確実性に対応し、主要品目の需給管理を強化しつつ、民生安定に向けた政策努力を継続する方針だ。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
