20日、金融業界によると、銀行の変動型ローン金利の算出基準であるコピックス(COFIX・資金調達コスト指数)は、9月の新規取扱額基準で年3.43%となり、前月の3.18%から0.25ポイント上昇した。この上昇幅は3年10ヶ月ぶりの最大となった。そのため、5大銀行(KB国民・新韓・ハナ・ウリ・NH農協)の6ヶ月変動型住宅ローン金利は年4.68%から6.48%の水準に達した。
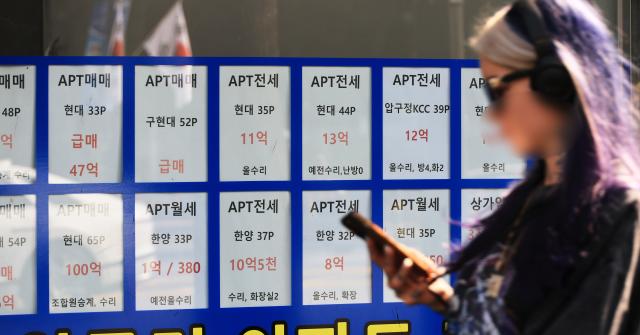
住宅ローン金利の上昇は、賃貸から売買に移行しようとする無住宅者の資金調達負担を増加させる要因となっている。賃貸価格の上昇により保証金の準備負担も増し、入居者が賃貸を維持することやマイホーム取得に向けて動くことが難しくなっている。
KB不動産の住宅価格動向調査によると、9月のソウルのアパートの平均賃貸価格は7億2253万円で、前年同期比で10.43%上昇した。同じ水準の居住地を維持していても、再契約や引っ越しの過程でより多くの保証金を準備しなければならない状況である。
賃貸価格の上昇とローン負担が重なり、入居者の居住選択肢も狭まっている。上昇した保証金をローンで賄えば利息負担が増え、資金に余裕がなければ賃料に切り替えざるを得ないからである。賃貸を維持するためには追加の保証金とローン利息が必要であり、賃料を選択すれば毎月の賃貸料を負担しなければならず、マイホーム取得のための資金蓄積が難しくなる可能性がある。
住宅ローンを利用してマイホーム取得を目指しても、金利上昇期には毎月返済しなければならない元利負担が増加する。例えば、5億ウォンを40年満期、年4.2%の変動金利で借りた場合、元利均等返済基準で毎月約215万ウォンを返済しなければならない。金利が0.25ポイント上昇すると、月々の返済額は約223万ウォンに増加する。毎月約8万ウォン、年間では約96万ウォンの返済負担が増えることになる。
今後の金利の動向も負担要因である。韓国銀行が22日の金融通貨委員会で基準金利を据え置いても、その後の引き上げの可能性が残っているとの見方が出ている。国際的な原油価格が高水準を維持し、主要半導体企業を中心に給与や業績給が増加することで物価上昇圧力が長期化する可能性があるためである。市場金利の上昇が銀行のローン金利の引き上げにつながれば、住宅購入資金の調達負担も一層増加する可能性がある。賃貸資金ローンを利用する入居者も金利上昇に伴う利息負担から逃れることは難しい。
徐志用 相名大学経営学部教授は「最近の高金利基調と資金調達コストの上昇により、脆弱な借り手の利息負担が増加している」とし、「銀行債の金利が引き続き上昇しているため、ローン金利がさらに上昇する可能性がある。中金利ローンを活用して家計負債構造を改善する必要がある」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
