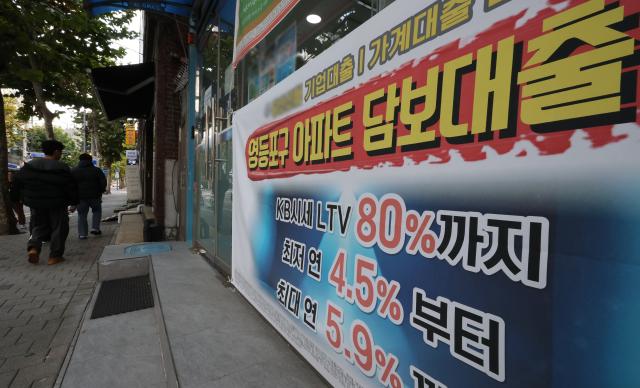
ソウル・永登浦区の金融機関に掲示された貸出関連の案内文。 [写真=聯合ニュース]
個人投資家のA氏は最近、株価が下落したため、借金をして購入した株を追加で買い増した。購入単価を下げ、反発時に損失を回収しようと考えたからだ。しかし、株価がさらに下落し、追加購入に必要な資金も増えた。余剰資金が不足したA氏は、結局マイナス通帳からさらにお金を引き出した。
配偶者の給与で生活費と既存の貸出利息を賄っていた主婦のB氏は、最近家族が入院したため、大きな資金が必要になった。すぐに使うお金が不足していたが、貯めていた預金を中途解約するのは惜しく、預金担保貸出を受けた。B氏は「余剰資金がなく、アルバイトでもしようと思ったが、子供を預ける場所がなく、貸出を探すことにした」と語った。
マイナス通帳の残高は4年3ヶ月ぶりの最高水準に達し、預金担保貸出も7兆ウォンを超えた。株式の安値買いと追加購入のための投資資金だけでなく、生活費や病院費用などの急な資金を調達するために貸出を利用する事例も見られる。
15日、金融機関によると、5大銀行(KB国民・新韓・ハナ・ウリ・NH農協)のマイナス通帳残高は、今月12日現在で44兆2632億ウォンに達した。2022年8月末(44兆7699億ウォン)以来の最高額であり、先月末から6682億ウォン(1.5%)増加し、今月に入って12日で10月の1ヶ月の増加額(6115億ウォン)を上回った。
マイナス通帳は、あらかじめ設定された限度内で必要なときにお金を引き出せる信用貸出商品である。約定限度に対する実際の使用残高比率である消費率も上昇した。A銀行の消費率は昨年末の43.0%から先月末の47.3%、今月12日には48.0%に上昇した。B銀行も同期間に40.2%から45.1%、46.1%に増加した。
銀行界は最近の株式市場の下落と反発を繰り返す中で、安値買い資金を確保しようとする需要がマイナス通帳の増加に影響を与えたと見ている。保有株の購入単価を下げたり、反発のタイミングに合わせて資金を投入しようとする投資家が既存の貸出限度を活用しているという説明である。
保有する預金を担保にお金を借りる需要も増加している。住宅申込担保貸出を含む5大銀行の預金担保貸出残高は同日7兆1430億ウォンに達した。今年3月末の6兆2836億ウォンから9月末の6兆8508億ウォンに増加した後、7兆ウォンの大台を超えた。
預金担保貸出は、通帳を解約せずに必要な資金を調達できる商品である。預金の満期を維持することで中途解約による利息損失を避けたり、申込通帳の加入期間や納入実績を守りながら一時的な資金不足を補うために活用できる。貸出自体が総負債元利返済比率(DSR)に基づく限度制限を受けないため、他の貸出限度が不足しているときに利用できる資金調達手段でもある。
このように貸出を利用する背景には、投資需要とともに、収入だけでは予期しない支出を賄うのが難しい事情もある。ある金融機関関係者は「収入だけでは生活費を賄うのが難しく、急な資金を借りたり、一時的な資金不足を補う需要がある」と説明した。
ただし、預金担保貸出は返済できない場合、担保の預金と相殺されるなどして通帳が解約され、満期まで維持した場合に受け取るはずの利息を受け取れなくなる可能性がある。担保として預けた申込通帳が解約されると、加入期間や納入実績も失われることになる。市中銀行関係者は「預金担保貸出を利用する前に、中途解約で減少する利息と必要な期間に負担する貸出利息を金額で比較してみるべきだ」とアドバイスしている。
急な資金を貸出で補っても、貸出依存が長引くと家計消費に負担がかかる可能性があるとの懸念もある。名地大学経済学部の名誉教授である調動根氏は「貸出依存度が高まると消費余力が低下し、これは自営業者の売上減少にもつながる可能性がある」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
