韓国の企業買収目的会社(SPAC)市場は、上場後に適切な合併先を見つけられず、解散の危機に直面している。事実上、国内でのSPAC上場が危機的状況にあるとの懸念が広がっている。この流れは、米国証券取引委員会(SEC)の規制を乗り越えた米国SPAC市場が明確な反発を見せていることと対照的である。業界では、全般的な制度の補完が必要だとの声が上がっている。
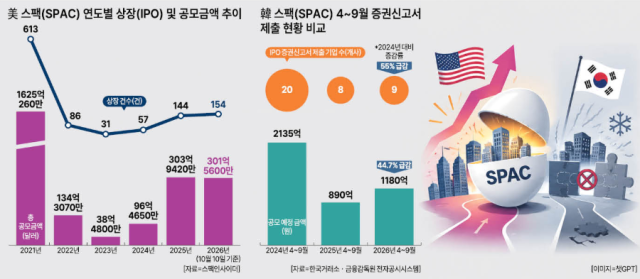
12日、金融投資業界によると、今年の米国SPAC上場(IPO)件数は10月10日現在で154件(公募金額301億5600万ドル)に達した。年末まで約3ヶ月を残す中、すでに昨年の全上場件数(144件)を超えている。
米国SPAC市場は、2021年に613件(1625億ドル)でピークを迎えた後、SECが業績予想の誇張を罰し、開示義務を厳格に扱う規制を導入したため、2023年には31件(38億ドル)まで縮小した。しかし、2024年7月に最終規制案が施行され、市場内の不確実性が解消されると、昨年から優良スポンサーを中心に市場が急速に再編され、反発に成功した。
一方、韓国のSPAC市場は危機的状況にある。韓国では、コロナ19の影響でIPO市場が活況を呈し、2022年2月にSPACの消滅と非上場企業の存続を認める「SPAC消滅合併」方式が許可されたことで、過去最高の上場熱が巻き起こった。従来はSPACが存続法人として残るため、非上場企業の業歴承認や法人格継承に不便が多かったが、手続きが大幅に簡素化され、IPOの代替手段として浮上したからである。
しかし、この特需は長続きしなかった。昨年から新規上場と合併の試みが同時に急減し、今年は実際に合併する優良企業を見つけられず、上場だけして3年の満期を待つ企業が多くなっている。
市場では、国内市場の構造的要因がSPACの危機を招いたと指摘されている。まず、高金利の長期化により、SPAC合併のメリットである期待収益率(公募時に適用される割引未適用など)が低下したことが核心要因である。また、一般的なIPOの承認率が高まることで、企業のSPAC上場ニーズ自体が大幅に減少した。
さらに、金融当局と韓国取引所が推進した「上場廃止時の時価総額要件引き上げ(コスダック上場廃止時の時価総額基準段階的引き上げ)」措置が決定打となった。通常、SPAC合併を狙う非上場企業は時価総額が小さいが、上場廃止時の時価総額のハードルが大幅に引き上げられたことで、小型非上場企業がSPACの迂回上場方式よりも一般上場を好むか、上場自体を先延ばしする現象が相次いでいる。合併する対象が枯渇する中、証券会社も新規SPACを上場させるインセンティブが徐々に失われているとの声が上がっている。
不振のSPAC上場問題を解決するため、金融投資協会は4月1日からSPAC IPOを「義務保有確約優先配分」対象から除外し、主幹事証券会社の機関投資家募集の負担を軽減した。その結果、今年4~9月に初めてIPO証券申請書を提出したSPACは9社(公募予定金額1180億ウォン)となり、前年同期比でわずかに増加した。しかし、SPACの好況期であった2024年同時期に比べて企業数は55.0%、公募予定金額は44.7%も急減した水準である。
国内SPAC市場特有の「主幹事(証券会社)中心構造」も限界として作用した。米国などのグローバルSPAC市場では、代表取締役やスポンサーの独自ネットワークおよび企業発掘能力が取引の核心である。一方、国内では証券会社が手数料収入やIB実績を積むためにSPAC上場を乱発し、実際に上場後に優良非上場企業を結びつける発掘能力が不足しているとの評価がある。
投資銀行(IB)業界の関係者は「上場されたSPACが3年以内に合併対象を見つけられない場合、上場廃止となり、投資元本と所定の利息を返還して解散する」とし、「実際に合併対象を見つけられずに解散が現実化すれば、SPAC市場全体の信頼度が低下せざるを得ない」と懸念を示した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
