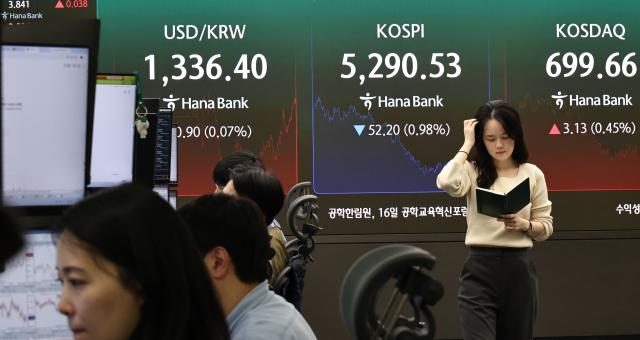
米国連邦準備制度(Fed・連邦準備制度)の追加引き締め懸念が高まる中、今週アジア太平洋経済協力体(APEC)首脳会議が国内金融市場の主要な変数として注目されている。ウォン・ドル為替は1300ウォン台で比較的安定した動きを見せているが、米国からの金利上昇圧力が続いており、APECの議論結果に関心が集まっている。
15日、ソウル外国為替仲介によると、ソウル為替市場での米ドルに対するウォン為替は、8月19日から今月13日まで59取引日連続で1300ウォン台を維持した。2024年11月以来約2年ぶりの長期にわたる1300ウォン台の流れが続いている。
13日、ウォン・ドル為替は前取引日より6.0ウォン上昇し1336.7ウォンで取引を終えた。米国の10月消費者物価指数(CPI)上昇率が予想を上回り、連邦準備制度の追加引き締めに対する警戒感が高まったためである。特に12月の基準金利を50bp(1bp=0.01%ポイント)引き上げる可能性が取り沙汰され、ドル高圧力が強まった。
ただし、今月初めの半導体輸出好調と輸出企業のネゴ(ドル売り)量の流入が為替上昇を制限した。国際原油価格と米国国債金利の上昇により、週中には為替が1340ウォン台まで反発したが、輸出企業のドル売りが対外的なドル高圧力をかなり相殺したとの分析がある。
市場は、18日から19日にかけて中国・深センで開催されるAPEC首脳会議に注目している。主要国間の通商協力や休戦議論に進展が見られれば、リスク回避心理が和らぎ、為替上昇圧力も減少する可能性がある。一方、具体的な成果が得られなければ、米国の引き締め懸念が再び浮上する可能性がある。
債券市場も米国の通貨政策とAPECの結果を注視している。13日、国債3年物金利は前取引日より3.0bp上昇し年3.759%、10年物は6.4bp上昇し年4.001%で取引を終えた。
APEC首脳会議を契機に地政学的緊張が緩和され、国際原油価格と期待インフレが低下すれば、国債金利にも下方圧力がかかる可能性がある。一方、米国の追加引き締め懸念が続く場合やリスク選好心理の回復により債券需要が減少すれば、金利上昇要因となる可能性もある。
新韓投資証券は、米国の引き締め警戒感と外国人国債先物買いの鈍化可能性を考慮し、今週の国債3年物金利は年3.60~3.80%、10年物は年3.80~4.00%の範囲で変動すると予想している。
国内株式市場もAPECの結果に影響を受けると予想される。米中通商摩擦の緩和は半導体などの輸出株と外国人投資心理にプラスとなるが、米国国債金利の上昇と追加引き締め懸念は負担要因とされる。首脳会議で具体的な協力策が提示されるかどうかが投資心理回復のカギとなる。
ハ・ゴンヒョン新韓投資証券研究員は「ウォン・ドル為替は対外的なドル高圧力により上昇圧力を受けるが、半導体輸出企業のドル売りが為替上昇幅を制限する見込みである」とし、「APECで通商協力や休戦議論に進展が確認されれば、リスク回避心理が和らぎ、為替上昇圧力が減少する見込みである」と分析している。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
