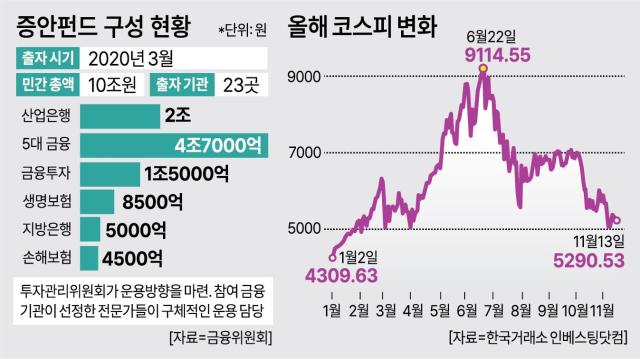
15日、韓国取引所や金融当局によると、政府は証安ファンドの効果を多角的に分析している。証安ファンドは2020年のコロナ19危機時に証券市場の安定のために設立された2つのファンドである。証券会社や銀行などの金融機関が10兆ウォンを出資し、韓国取引所・韓国預託決済機関・金融投資協会・韓国証券金融などの関連機関が7600億ウォンを追加で設立した。市場が急落した際にファンド資金で株式を購入する構造だが、実際に執行されたことはない。
李大統領が主催した資本市場の懇談会では、証安ファンドが主要な政策手段の一つとして挙げられた。キム・ジヌク氏、シティバンクのエコノミストは「台湾や中国など他国はすでに証券市場の変動性を緩和する措置を実施している」と述べ、「国内証券市場の変動性を緩和できる最も実質的な政策は証安ファンドである」と語った。
コロナ19以降忘れられていた証安ファンドが再び注目されるようになったのは、最近国内証券市場を支える需給基盤が弱まっているためである。今月2日から6日までの間、ユニコーン市場で外国人は10兆4394億ウォンを売却したが、同期間中コスピは5730.74から5059.69に11.6%下落するなど、体力が弱まっている状態である。サムスン電子やSKハイニックスなどAI関連株の変動性により、コスピ指数が振り回されているとの評価がある。
国民年金など追加で動員できる需給安定手段も限られている。国民年金はすでに国内株式の比率が25.8%で、年末の目標比率である20.8%を上回っている。企業の自社株買いも限界に達している。SKハイニックスが先月29日から開始した2回目の買い入れは20兆ウォンを来年1月28日まで分割して買い入れる方式で、1日の買い入れ規模は約3000億ウォンに過ぎない。サムスン電子も同様の規模の自社株買いを検討中である。外国人の純売却が止まらない限り、個別企業の自社株買いだけで需給を防ぐのは容易ではない。
政府も証安ファンドの必要性自体を否定してはいない。李在明大統領は「(政府の市場介入は)方向としては正しい」としつつも、「証安ファンドを持っている理由があるため、実効的に機能する方法があるのか、規模はどの程度が適切か、新しい方法があるのかを検討する必要がある」と述べた。
ただし、一部では証安ファンドの実効性が薄いとの主張も出ている。2020年にファンドが設立された時のコスピ時価総額は約1226兆ウォンだったが、現在は約4370兆ウォンに達しており、約3.6倍に増加している。市場の規模が大きくなったため、証券市場の安定効果を得るには過去よりもさらに大きな規模の資金が必要であるとの指摘がある。
業界関係者は「現在の時価総額を考慮すると、過去に設立したファンドでは証券市場の安定効果を大きく見るのは難しい」とし、「十数年前の1兆ウォンは意味が大きかったが、最近の10兆ウォンは個人が積極的に動けば数日で回復するレベルであり、実効性は大きくない」と述べた。ただし、「証安ファンドが稼働すれば、政府が市場に無関心でないことを示す象徴的な措置として大きな意義がある」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
