職場のA氏は急に必要な資金を調達するため、既存の金融機関で追加の貸出を検討したが、必要な限度額を確保できなかった。別の貸出窓口を探していたA氏は、オンライン投資連携金融業(オンツー業・P2P)を知り、最近あるオンツー業者から貸出を受けて不足の資金を調達した。
5大銀行ではマイナス口座や預金担保貸出の利用が増加している中、銀行外の資金調達窓口であるオンツー業でも個人信用貸出が急速に増加している。既存金融機関の貸出限度の制約や高金利貸出の借換需要、貯蓄銀行との連携投資による供給拡大などが増加の背景として挙げられる。
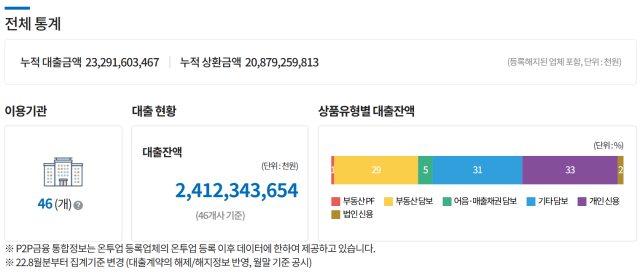
15日、P2Pセンターによると、10月末時点で国内46のオンツー業者の個人信用貸出残高は7867億ウォンで、前月比993億ウォン(14.4%)増加した。1年前(794億ウォン)と比較すると約9.9倍に増加した。全体の貸出残高は2兆4123億ウォンと集計された。
全体の貸出における個人信用貸出の比率も、昨年10月の6%から今年10月には33%に上昇し、不動産担保貸出(29%)やその他担保貸出(31%)をすべて上回った。個人信用貸出が最も高い比率を占めたのは、関連統計の集計が始まった2021年6月以来初めてである。
既存金融機関で貸出限度を確保するのが難しい借主にとって、オンツー業は代替の資金調達窓口となる可能性がある。主要銀行は昨年6月27日の対策以降、一部の例外を除き、信用貸出の限度を借主の年収以内に制限している。カードローンも借主単位の総負債元利返済比率(DSR)規制の対象に含まれ、既存の負債や収入などに応じて追加で借りられる金額が制限されている。
新たに必要な資金を借りるだけでなく、既存の高金利貸出の利息負担を軽減しようとする借換需要もある。金融機関と連携している主要なオンツー業者6社の昨年9月末時点での個人信用貸出の平均金利は年11.72%、借主の平均信用スコアはコリアクレジットビューロ(KCB)基準で686点と集計された。信用スコア下位10%に該当する借主に対する供給比率は45%であった。
昨年5月に始まった貯蓄銀行との連携投資は、個人信用貸出の供給余力を高めた。オンツー業者が貸出者を募集し審査を行い、貯蓄銀行が貸出資金を投資する方式である。借主の資金需要と金融機関の投資拡大が相まって、個人信用貸出の取り扱いが増加した。
オンライン投資連携金融協会によると、連携投資に参加する主要なオンツー業者6社の月間個人信用貸出の新規取り扱い額は、昨年5月の27億5000万ウォンから今年9月には999億4000万ウォンに増加した。今年9月末までの累積取り扱い額は8114億ウォン、新規借主は5万3038人と集計された。
制度的支援も拡大される見込みである。金融委員会は中低信用者の貸出実績や信用評価能力、経営健全性が優れたオンツー業者に対して、投資関連のインセンティブを付与する方針を進めている。優良業者の中低信用者向け個人・個人事業者信用貸出に対する自己資金投資限度を募集額の20%から40%に拡大する内容が含まれている。金融委員会は来年第一四半期を目標に関連する革新金融サービスの申請を受けて審査する計画である。
オンツー業界の高位幹部は「不動産担保貸出は担保物の価値がある程度決まっているため、新しい技術を活用する余地が少ないが、個人信用貸出は信用評価技術を開発し高度化する余地が大きい」と述べ、「既存金融機関が包摂できなかった借主を発掘することがオンツー業の役割であり、個人信用貸出は今後さらに増加させていく」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
