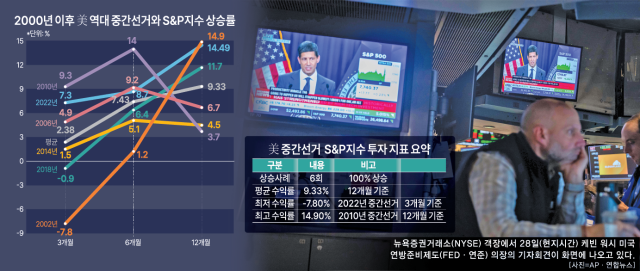
米中間選挙後1年…S&P500指数平均9.33%上昇
1日、アジュ経済が2002年から2022年までの6回の米中間選挙後のS&P500指数の3・6・12ヶ月の動向を分析した結果、指数は選挙後の期間に比例して上昇した。平均上昇率は12ヶ月(1年)が9.33%で最も高く、3ヶ月が2.38%で最も低かった。6ヶ月は7.43%と集計された。今年の中間選挙は11月3日(現地時間)に行われる。S&P500指数の上昇率が最も高かった選挙は2002年11月5日の中間選挙で、1年平均上昇率は14.90%となった。次いで2022年(11月8日)14.49%、2018年(11月6日)11.70%、2006年(11月7日)6.70%、2014年(11月4日)4.50%、2010年(11月2日)3.70%の順であった。
6ヶ月平均上昇率は、共和党がオバマ第1期政権を打破し下院を奪還した2010年の中間選挙で14%の上昇率を記録した。次いで2006年(9.20%)、2022年(8.70%)、2018年(6.40%)、2014年(5.10%)、2002年(1.20%)の順であった。
3ヶ月平均上昇率は選挙ごとにばらつきが大きかった。最も高かった年は2010年の中間選挙で9.30%、最も低かった年は2002年で−7.80%を記録した。次いで2022年(7.30%)、2006年(4.90%)、2014年(1.50%)、2018年(−0.90%)の順であった。
これは、株式市場が中間選挙の結果に即座に反応するのではなく、時間が経つにつれて不確実性が除去され、徐々に上昇する傾向を示しているとの解釈が証券業界からなされている。実際、上昇率のばらつきが22.7%ポイントに達した2002年の中間選挙では、ジョージ・W・ブッシュ大統領の共和党が下院と上院でともに議席を増やし主導権を強化したが、米国の金融市場を襲ったテクノロジー株のバブル崩壊が株式市場により大きな影響を与えた。
文南中代信証券研究員は「中間選挙は与党に対する中間評価の性格が強いため、短期的には選挙結果と市場の期待に応じて反応するが、中期以降は景気の見通しや企業業績、政策の方向性など外部要因が影響する」とし、「行政府の政策や立法推進の方向性に対する不確実性が除去されれば、好材料として作用する可能性がある」と述べた。
『ブルーウェーブ』なら二次電池、ESS…AI・エネルギー・安全保障も恩恵
今年の中間選挙は3日に行われる。証券業界では、民主党が上下両院を掌握すれば、インフレ抑制法(IRA)に基づく再生可能エネルギー投資税額控除(ITC)・生産税額控除(PTC)補助金の復活議論が本格化し、環境エネルギー株が活気を帯びると期待されている。バッテリー、エネルギー貯蔵装置(ESS)、電力機器などが代表的な恩恵株として挙げられている。
一方、共和党が上院を維持し、民主党が下院を占める分割議会が現実化すれば、超党派の支持を受けているエネルギー安全保障、電力網インフラ政策が継続性を維持すると予想される。予想を覆して共和党が両院で多数党を維持すれば、AIデータセンター投資の拡大、原発、防衛産業が浮上するとの見方が示されている。
ハナ証券リサーチセンターは「民主党が下院はもちろん上院まで多数党になる『ブルーウェーブ』が現実化すれば、トランプ2.0で縮小された再生可能エネルギー政策の復元とESSの成長が期待される」とし、「また、関税政策に対する議会の抑制機能が強化されれば、IT製品の価格上昇圧力の緩和やグローバルな需要・供給の不確実性も緩和される可能性が高い」と展望した。
さらに「米国中間選挙後1年のニューヨーク証券取引所、コスピは反発するパターンが同様に続く」とし、「不安があるなら対中供給網依存度の縮小や先端産業保護など超党派の議題セクターを狙うのも選択肢となる」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
