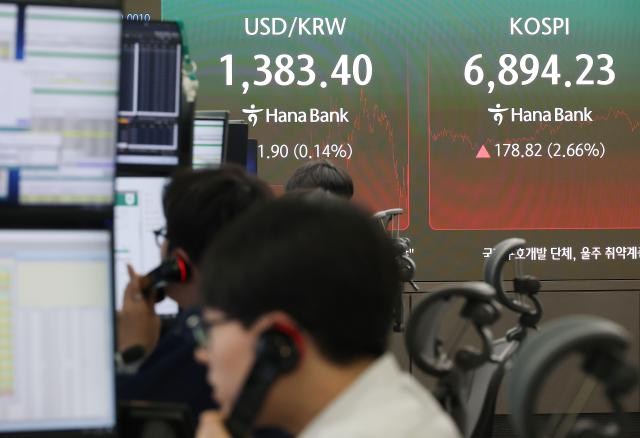
米国の金利引き上げに伴う債券金利の上昇、国際原油価格の上昇、ウォン高などが複合的に影響し、株式市場は極度の混乱を見せている。国内株式市場は、先週、ビッグテックの人工知能(AI)速度調整論や米連邦公開市場委員会(FOMC)の「タカ派的」金利引き上げの衝撃により、停滞した様子を見せた。今週も米中首脳会談という大規模な外交イベントと秋夕連休が重なるため、大きな変動が予想される。
◆米中衝突、金利引き上げ、AI速度調整論に「苦戦」
20日、韓国取引所によると、18日のコスピは前週(6909.91)比15.68ポイント(0.23%)下落し6894.23で取引を終えた。先週、国内株式市場は初めから3%を超える急落を見せ6600台に押し込まれ、その後、上下を繰り返しながら下落幅を縮小して取引を終えた。ユニコーン市場では、外国人と個人がそれぞれ8兆8710億ウォン、2928億ウォンを純売却し、機関は1兆535億ウォンを純購入し防御的な姿勢を見せた。
株式市場の変動要因は複合的である。米国とイランの武力衝突に加え、サウジアラビアとイエメンのフーシ派との対立が激化し、国際原油価格は100ドルを超えて高騰を続けている。また、グローバル金利のベンチマークである米国10年物国債金利は19年ぶりに5%を超えた。
米連邦準備制度(Fed・連邦準備制度)の連邦公開市場委員会(FOMC)を前に市場は様子見の姿勢を維持していたが、基準金利引き上げ措置以降、変動性が拡大した。連邦準備制度は15日から16日にかけてのFOMC会議で基準金利を25bp(1bp=0.01%ポイント)引き上げ、3.75~4.00%に調整し、その後の記者会見でケビン・ウォシュ議長は「タカ派的」(金融引き締めを好む)発言を繰り返した。
アンソロピック、オープンAI、スペースX、グーグルディープマインドなどのグローバルAI企業のトップがAI「速度調整論」を提起したことも、半導体比率が高い国内株式市場には下方圧力として作用した。しかし、AI競争が企業を超えて国家間の覇権戦争に加速する中で提起された速度調整論は、先頭を行く企業の市場独占意図として読み取られ、その影響は急速に収束し、国内株式市場は後半から反発に転じた。
◆コスピ「低評価区間」…米中首脳会談、秋夕連休が転換点
証券業界は24日に予定されている米中首脳会談に注目している。今回の首脳会談の最大の議題であるAI交渉で、米国の対中AI、半導体規制が強化されれば、国内の主要株の需給に大きな変化が予想される。実際、サムスン電子(1680兆ウォン)とSKハイニックス(1350兆ウォン)の時価総額は、18日の終値(6894.23)基準でコスピ全体時価総額の43.9%に達している。
秋夕連休も変数である。長期連休が予想され、国内株式市場全体の需給が保守的に転換する可能性もある。歴史的に連休前には需給の空白により株式市場が低迷する傾向があるが、連休後には待機需給が流入し反発する傾向が顕著であることがわかっている。
イ・ギョンミン代信証券研究員は「最近10年の基準で秋夕連休前後の5取引日間の平均コスピ収益率はそれぞれ-0.42%、0.68%であった」とし、「タカ派的FOMCの影響と連休前の需給の空白が重なり、短期的に株式市場が低迷する場合、連休後の反発を狙った買い戦略は有効である」と述べた。
証券業界では依然としてコスピが極度の低評価区間にあると評価している。コスピの12ヶ月先行株価収益率(PER)は歴史的な低点である5倍程度に留まっており、短期的な変動性の拡大は比重拡大の機会とすべきだという提言がなされている。
主力業種は半導体、電力機器、自動車などである。代信証券はITハードウェア、小売流通、自動車、電力機器などを注目すべき業種として挙げ、NH投資証券は半導体銘柄をはじめ、エネルギー貯蔵装置(ESS)、AIプラットフォームサービス、証券、バイオなどを推奨した。
ナ・ジョンファンNH投資証券研究員は「今年のコスピ純利益コンセンサスは806兆3000億ウォン、来年は1047兆5000億ウォンに上方修正されたが、上昇角度は鈍化している。しかし、トレンドは維持されている」とし、「コスピの12ヶ月先行PERは5.5倍で歴代最低水準であり、実績ではなく実績に対する疑念が株価を押し下げる局面である」と分析した。
続けて「ウォン・ドル為替レートの下落に伴う実績下方懸念があるが、為替レートは1330ウォン台で反発しており、為替の正常化に伴い懸念は和らぐだろう」とし、「マイクロンの実績などAI企業の実績が確認されることで疑念は徐々に解消され、原油価格の下落により米国の長期国債金利が安定すれば株価の回復はさらに早まるだろう」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
