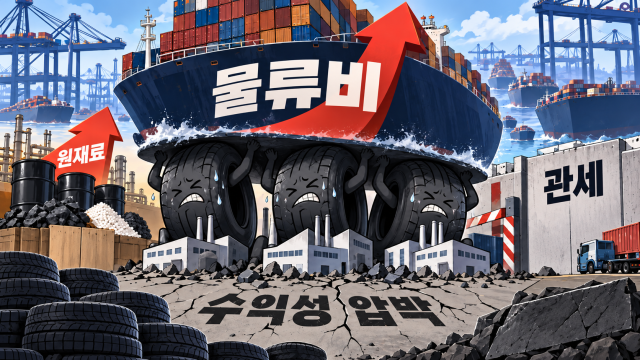
国内のタイヤ3社(韓国・金虎・ネクセンタイヤ)は、今年下半期の収益性防衛に危機感を抱いている。中東戦争の影響で物流費の負担が増加し、原材料価格の上昇、さらにアメリカと欧州連合(EU)の関税が重なったためである。今後、増加したコストをどれだけ相殺できるかが重要な課題となる見込みである。
16日の産業界によると、タイヤ3社は今年第3四半期に収益性の圧迫が本格化している。最大の負担は中東発の物流費の上昇である。紅海とホルムズ海峡を巡る地政学的な不確実性が長期化し、船社の迂回運航や運航の遅延が製造業者の物流費の上昇につながっている。
実際、海上運賃は戦争前と比べて大幅に上昇している。上海海運取引所によれば、グローバルコンテナ運賃の指標である上海コンテナ運賃指数(SCFI)は、11日に3662.18を記録した。中東戦争勃発直前の2月27日(1333.11)と比較すると約2.75倍の上昇であり、上昇幅は174.7%に達している。海上輸送に依存度が高いタイヤ業者には、コスト負担が大きくなるのは避けられない。
さらに、原材料価格の上昇と関税という追加のリスク要因も重なっている。中東の情勢不安により国際原油価格が高止まりし、タイヤの原料である合成ゴムの価格が再び上昇している。中国の原材料データ会社サンズアーズ(Sunsirs)によれば、タイヤに主に使用されるブタジエンゴム(BR)の価格は、15日時点でトンあたり1万5290元となり、1ヶ月前と比べて11.2%上昇した。
アメリカとEUの反ダンピング関税も下半期の収益性を圧迫する要因である。EU執行委員会は、7月に中国製の乗用車・軽トラック用タイヤに対する反ダンピング関税を確定した。アメリカ商務省も、7月に韓国製の乗用車・軽トラック用タイヤに対する反ダンピング関税を発表した。このため、タイヤ3社はEUだけでなくアメリカへの輸出量にも両方の関税を負担しなければならない状況となった。市場での業績の鈍化が懸念される理由である。
実際、証券業界では下半期の収益性の鈍化が予想されている。金融情報会社エフアンドガイドは、タイヤ3社の今年第3四半期の営業利益を総額7296億ウォンと推定している。これは昨年同期の7410億ウォンより約1.5%減少した水準である。結局、下半期の業績はコスト上昇分を相殺する戦略をどのように立てるかが鍵となる見込みである。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
