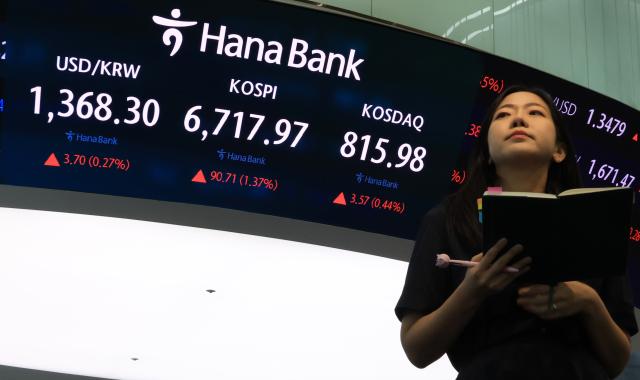
ウォン・ドル為替レートは最近6ヶ月で9%近く下落し、ウォン高が続いている。昨年から続いたドル高が緩和され、国内の需給条件も改善した結果、一時1500ウォンを超えていた為替レートが1300ウォン台中盤まで下がった。しかし、最近の為替レートの下落を牽引していた輸出業者のネゴ物量の影響力が弱まっている上、アメリカ連邦準備制度(Fed・連準)の金融政策に対する警戒感が高まっているため、ウォン高が鈍化する可能性があるとの見方が出ている。
16日、ソウル外国為替市場での米ドルに対するウォンの為替レートは、前日午後3時30分の基準価格に比べ9.2ウォン上昇し、1368.6ウォンを記録した。わずか2ヶ月前には1500ウォンを超えていた為替レートが1300ウォン台中盤まで下がり、ウォンの価値が大幅に上昇したことになる。
最近のウォン・ドル為替レートの下落には、国内外国為替市場の需給条件の改善とドル安が影響を与えた。特に半導体の輸出好調が続き、輸出業者のドル売り物量が増加したこともウォン高の要因となった。
しかし、最近では為替レートのさらなる下落を制約する要因が現れている。輸出業者のネゴ物量がこれまでのように為替レートの下落を牽引するほど持続的に流入するか不確実になっている上、アメリカの金融政策に対する警戒感が高まっているためである。
アメリカの8月の消費者物価指数(CPI)は前月比0.4%上昇した。特に変動が大きい食品とエネルギーを除いたコアCPIが前月比0.3%上昇し、市場予想を上回ったことで連準の緊縮警戒感が高まった。さらに中東地域の地政学的リスクや国際原油価格の上昇が重なり、ドル高圧力が強まっている。
国際原油価格がバレル当たり100ドルの水準まで上昇し、グローバルインフレ懸念が再浮上している点も変数である。物価上昇圧力が予想以上に長引く場合、連準の金融政策が市場の期待よりも緩和的に動かない可能性がある。これはドル安を制限し、ウォン・ドル為替レートの下限を支える要因となる可能性がある。
韓国銀行内部でも過去の為替レート水準だけで現在のウォンの価値の適正性を判断することが難しいとの問題意識が出ている。
ある金融政策委員は、昨年8月の金融通貨委員会の金融政策方向会議で、適正為替レート水準が以前よりも高くなったとの主張が継続的に提起されていると述べた。金融市場の発展など経済条件の変化を反映し、現在の為替レート水準と流れが適正であるかを判断できる指標を開発する必要があるということである。
特に現在韓国銀行が活用している実効為替レートは貿易加重を基に算出されているため、最近大幅に拡大した国内投資家の海外証券投資と外国人の国内証券投資を反映した新しいウォン指数を算出する必要があるとの意見も示された。
これは過去に比べて国内外の資本移動が大幅に拡大したため、為替レートの適正水準を判断する基準も変わる可能性があることを意味する。為替レートが1300ウォン台まで下がったからといって、過去の為替レート水準と単純に比較してウォンの価値が高まったと判断することは難しくなったということである。
市場では当面ウォン・ドル為替レートのさらなる下落よりも下落幅が制限されるか短期的に反発する可能性に重きを置いている。国内の需給要因の影響力が弱まる中、連準の金融政策や国際原油価格、ドルの動向などが為替レートに新たな変数として作用する可能性があるためである。
チェ・ギュホ韓華投資証券研究員は、「当面ウォン・ドル為替レートは1320ウォンを下限として下落幅が縮小する流れを予想する」とし、「一方的なウォン高を引き起こしていた国内需給要因の影響力が弱まる中、連準の基準金利引き上げが有力視されているため、当面ドル安圧力はかなり制限されるか、むしろ強まる可能性が高くなった」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
