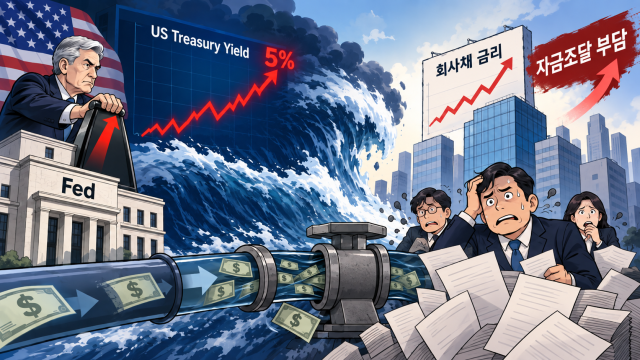
アメリカ発の金利ショックが国内債券市場に波及している。米国債金利が心理的抵抗線を超え、企業の資金調達コストが大幅に上昇する懸念が広がっている。年末までに社債の満期が集中しており、借換え負担が増大する見込みだ。信用度に基づく企業間の流動性の二極化も一層深刻化することが避けられない。
14日(現地時間)、グローバル金融情報プラットフォーム「インベスティングドットコム」によると、グローバル金利ベンチマークである米国債10年物金利はこの日5.012%まで上昇した。10年物金利が5%を超えたのは2023年以来初めてである。中東情勢の不安定化に伴う国際原油価格の上昇、インフレ再燃の懸念、アメリカの財政赤字と国債供給の負担などが複合的に影響している。
さらに、米連邦準備制度(Fed・連邦準備理事会)が基準金利を引き上げる可能性が、追加の上昇圧力を高めている。連邦準備理事会は17日に連邦公開市場委員会(FOMC)を開催し、基準金利を決定する。現在は年3.50~3.75%だが、市場では0.25%ポイントの引き上げ確率を約90%と見ている。実際に引き上げが行われれば、2023年以来約3年ぶりの上昇となる。
基準金利が上昇すれば、国内企業の資金調達負担も増大する。米国債金利はグローバル金融市場の基準となるため、国内債券市場も連鎖的に衝撃を受けるからである。企業は信用格付けが維持されても、国債などの金利が上昇するため、新規社債発行や既存債券の借換えに適用される金利も同様に高くなる構造である。
すでに国内市場には衝撃が反映され始めている。前日、国債3年物金利は1週間ぶりに12.5bp(1bp=0.01%ポイント)上昇し、年4.025%で取引を終えた。10年物も同期間に15.1bp上昇し、年4.536%を記録した。AA-格付けの3年満期社債金利は同期間に11.3bp上昇し、年4.690%まで上昇した。先月末(4.516%)と比較して20bp近く急騰したことになる。
問題は、今年下半期に社債の満期が大量に到来することである。この日から12月末までに予定されている社債の満期規模は18兆2552億ウォンに達し、19兆ウォンに迫る。前年同期よりも3兆2241億ウォン(20.5%)増加した規模である。9月の残りの期間で3兆4221億ウォン、10月には7兆738億ウォン、11月には5兆3673億ウォン、12月には2兆3920億ウォンが満期を迎えるため、来月までに返済または借換えしなければならない資金は10兆ウォンを超える。
満期債券を新たな社債で借換えようとする企業は、以前よりも多くのコスト負担が避けられない。現在の金利水準が過去よりも高いため、債券を再発行すると利息が増加するからである。一部の企業は保有現金で返済するか、銀行融資など他の調達手段を選択する可能性がある。しかし、市場金利の上昇が長期化すれば、代替手段も金利上昇の影響から逃れることはできない。
企業間の資金調達の二極化も一層顕著になる見込みである。財務構造とキャッシュフローが良好な優良企業は、金利が高くても社債発行を続けることができる。一方、信用格付けが低い企業は、高い金利を提示しても十分な資金を確保できない。金利上昇期には、投資家が相対的に安全な優良債を好むため、中小企業や中堅企業から「資金流動性の悪化」が生じることを意味する。
チョ・ヘギョン 金融経済研究所長は「再び高金利時代に突入し、市場金利が上昇し続けると、債券発行市場はほぼ壊滅状態になる」と述べ、「国債金利が上昇すれば民間債券金利もさらに上昇するため、企業は資金調達コストが大幅に増加する」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
