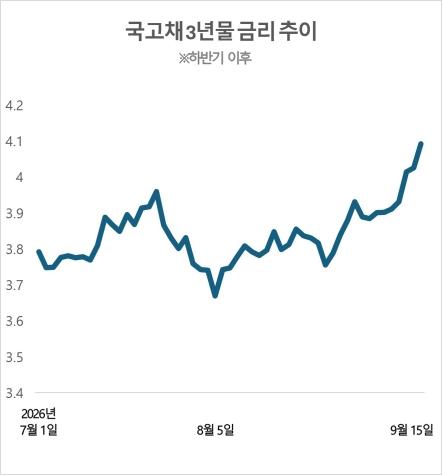
米国の10年物国債金利が「心理的抵抗線」とされる5%を超えた。インフレーションへの懸念や米国の財政赤字の拡大が影響し、長期金利が急上昇している中、韓国の国債金利も同様に上昇傾向を示している。韓国が先行して基準金利の引き上げサイクルに入った状況で、米国も緊縮基調に転換する可能性が高まり、国内市場金利の上昇圧力がしばらく続くとの見通しが出ている。
15日、金融投資協会によると、この日3年物国債金利は6.6bp(1bp=0.01%ポイント)上昇し、年4.091%で年初来の最高値を記録した。10年物国債金利は4.600%で取引を終えた。中東での戦争勃発直後に急激に上昇した国債金利は、下半期に入って8月まで下落したが、今月に入って再び上昇圧力を受けている。
特に最近では金利上昇幅が拡大している。米連邦準備制度(FRB)の基準金利引き上げの可能性が高まっているためである。14日(現地時間)、グローバル金利のベンチマークである米国10年物国債金利は、取引中に5.00%に達し、その後5.012%まで上昇した。米国10年物国債金利が5%を超えたのは2023年10月以来初めてであり、グローバル金融危機前の2007年以来、歴史的に2番目の高水準である。
10年物国債金利は、企業の社債発行時の調達金利を決定する基準となるだけでなく、米国の住宅ローンや学生ローン金利などにも大きな影響を与える。
特に5%のラインは金融市場において重要な心理的境界線と見なされている。米国10年物国債金利がグローバルな長期無リスク金利の基準として機能するため、これを超えると企業債やモーゲージなど全体的な市場金利の上昇圧力が強まる可能性がある。
国債金利の上昇は、米国の物価不安と連邦準備制度(FRB)の緊縮可能性を反映した結果である。米国とイランの武力衝突が再開され、国際原油価格が再び100ドルを超えるなどインフレーションへの懸念が高まる中、米国政府の財政赤字拡大に伴う国債供給の負担も長期金利上昇の要因となっている。
米国の国債金利の上昇は、国内債券市場にも影響を与えている。韓国の国債金利は長期・短期ともに上昇傾向にあり、特に3年物金利は11日に4%を超えた。国債3年物金利が4%を上回るのは2023年11月以来約2年10ヶ月ぶりである。
国債金利の上昇は、企業や家計の資金調達コストを高める要因となる。特に長期金利が上昇すると、企業の社債などの調達金利も高くなり、住宅ローンなど市場金利に連動する貸出金利にも上昇圧力がかかる可能性がある。株式や不動産などのリスク資産価格にも相対的に高い割引率が適用され、下方圧力として作用する可能性がある。
韓国銀行の追加金利引き上げの可能性も国内債券金利を高める要因である。韓国銀行は7月に緊縮に転じた後、予想以上に強い経済回復に伴い需要側のインフレーションを見込んでおり、高油価の長期化が続く場合、緊縮基調が予想以上に長引く可能性が市場金利に反映される可能性がある。
特に韓国銀行が現在潜在成長率(1.8%)を再推計しているため、中立金利はさらに高くなる可能性がある。中立金利が上昇すれば、現在の基準金利の緊縮強度が当初の予想よりも弱まるため、韓国銀行の追加金利引き上げの可能性が高まり、これは国債金利の上昇圧力として作用する可能性がある。
iM証券の研究員である金名実は、「半導体・人工知能(AI)への投資が生産性の改善と内需の回復に広がれば、来年の潜在成長率は従来の1%台後半から2.1~2.2%に引き上げられ、グローバル実質金利の上昇も反映されれば名目中立金利の中心は従来の2.55%から2.8~3.1%に高まる」と述べ、「中立金利が高まれば、基準金利3.50%の緊縮強度が弱まり、来年末または2028年まで長期的に凍結される可能性がある」と語った。
市場の専門家は、韓国銀行の緊縮サイクルの最終金利水準を3.50%と見込んでいる。新永証券の研究員である趙容九は、「韓国銀行は過去に比べて迅速に最終金利に達した後、高金利状況を維持する方法を選択するだろう」とし、「11月の追加引き上げ後、来年2月または4月に最終金利が3.50%に達する見込みだ」と予測した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
